※本記事はプロモーション(広告)を含みます。
※2026年11月8日時点の情報です。出典は記事の最後にまとめています。還元率や条件は変わることがあるので、最新の内容は公式ページで確認してください。
「ポイントの二重取りって、結局どうやるの?」「一人暮らしの買い物額でやる意味あるの?」と思っている人向けの記事です。
やり方は、レジでポイントカードを見せてから、スマホ払いで払うだけです。この記事では、一人暮らしの買い物額でいくら増えるかを計算し、楽天とdポイントのどちらに絞ればいいかを整理します。
この記事の結論
- 一人暮らしで対象のお店の買い物が月2万円なら、カード払いだけより最大で年3,600pt多く貯まります
- 二重取りは「ポイントカードの提示」と「スマホ払い」の組み合わせ。アプリ1つで両方できます
- 一人暮らしは経済圏を1つに絞るのがおすすめ。楽天市場を使うなら楽天、ドコモ回線ならdポイントが目安です
ポイントの二重取りとは?仕組みは3つの層
二重取りとは、1回の買い物で、2か所以上からポイントをもらうことです。特別な裏ワザではなく、お店とポイント会社が用意している正式なしくみです。
ポイントがもらえる場所は、大きく分けて次の3つです。
- ①ポイントカードの提示:お店がくれるポイント(楽天ポイントカード、dポイントカードなど)
- ②支払い方法:スマホ払いやクレジットカードの会社がくれるポイント
- ③チャージ元・ひもづけカード:スマホ払いにお金を入れたカードの分のポイント
①と②を重ねると二重取り、③まで重なると三重取りと呼ばれます。現金で払ってポイントカードだけ出している人は、①しかもらえていない状態です。
【独自】一人暮らしの買い物額別に、年いくら増える?
結論から言うと、対象のお店で月2万円買う一人暮らしなら、年3,600ptの差になります(最大の還元率で計算した場合)。
コンビニ・ドラッグストア・スーパーなど、ポイントカードが使えるお店での月の買い物額で比べました。「カード払いだけ」は還元率1%のクレジットカードで払う場合、「二重取り」は楽天ポイントカードの提示(最大1.0%)と楽天ペイの残高払い(最大1.5%)を合わせた最大2.5%です。
| 対象店での月の買い物 | カード払いだけ(1%) | 二重取り(最大2.5%) | 1年間の差 |
|---|---|---|---|
| 1万円 | 100pt | 250pt | 1,800pt |
| 2万円 | 200pt | 500pt | 3,600pt |
| 3万円 | 300pt | 750pt | 5,400pt |
| 5万円 | 500pt | 1,250pt | 9,000pt |
※モデルケース。楽天ペイ公式ページの最大還元率で計算した目安です。ポイントカードの還元率はお店によって違い、1%より低いお店もあります。
たとえば食費や日用品のうち、月1万円だけを対象のお店で払う場合でも、年1,800ptの上乗せになる計算です。
月の差は数百ptでも、1年続けると数千円分になります。やることはレジでの手順を1つ足すだけなので、一度設定すれば手間はほとんど増えません。
【独自】楽天とdポイント、やり方と最大還元率の条件
ここでは、一人暮らしの20代が使いやすい楽天とdポイントの2つを取り上げます。どちらもアプリ1つで「提示」と「支払い」ができるのがポイントです。
確かめたこと:楽天ペイとd払いの公式ページで、還元率と条件を2026年11月8日に確認しました。
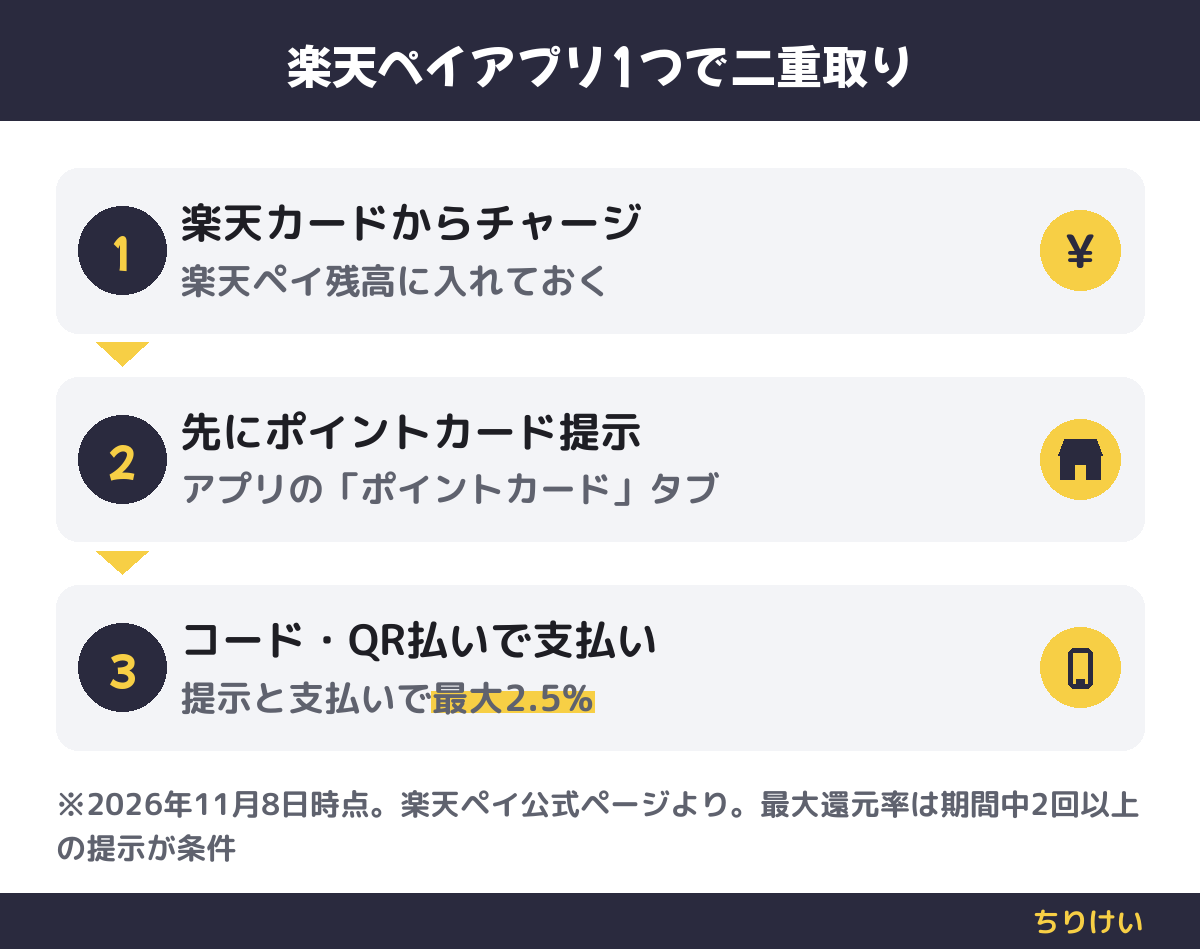
楽天:楽天ペイアプリで最大2.5%
- 楽天ポイントカードの提示:最大1.0%
- 楽天ペイ残高での支払い:最大1.5%(楽天カードから残高にチャージして払う)
- 条件:最大の還元率になるのは、期間中にポイントカードを2回以上提示した場合
楽天ペイアプリの「ポイントカード」タブでバーコードを見せ、そのあと「コード・QR払い」で払います。アプリを切り替えなくていいので、レジで慌てずに済みます。
dポイント:d払い×dカードで最大4%
- dポイントカードの提示:最大2.0%(ランクが最上位の「5つ星」で、基本の還元率が1%のお店の場合)
- d払いでの支払い:最大1.5%(基本0.5%+d払い特典)
- d払いにdカードを設定:0.5%
最大4%は、ランクなどの条件がそろった場合の数字です。d払い特典は、2026年9月1日から月200ptまでが上限になり、期間・用途限定のポイントでもらう形になると公式ページで案内されています。一人暮らしの買い物額だと、上限に届く人もいる点は知っておきましょう。
【判断基準】一人暮らしは経済圏を1つに絞る:スマホ回線と楽天市場で決める
一人暮らしなら、二重取りは楽天かdポイントのどちらか1つに絞るのがおすすめです。買い物額がそこまで大きくないので、2つに分けるとどちらも中途半端に貯まり、期限切れになりやすいからです。
- 楽天市場で月1回以上買う・楽天カードを持っている人→楽天。貯めたポイントを楽天市場や楽天モバイルの支払いに回せます
- ドコモやahamoのスマホを使っている・dカードを持っている人→dポイント。dカードとd払いをそろえると、三重取りまでできます
- どちらでもない人→よく行くコンビニ・ドラッグストアのレジで、どのポイントカードが使えるかを見て決めます。いちばん通う店に合わせるのが、取りこぼしが少ない選び方です
【独自】二重取りで損しないための落とし穴3つ
二重取りは手軽ですが、ポイントのためにお金を使いすぎないことがいちばん大事です。そのうえで、次の3つに気をつけてください。
- 期間限定ポイントの失効:キャンペーンや特典のポイントは期限が短いものがあります。使い道を決めておきましょう(楽天の期間限定ポイントの使い道/dポイントの使い道)
- 提示忘れ:支払いのあとに見せても、付けてもらえないお店があります。「先に提示、次に支払い」を習慣にしましょう
- 対象外のお店・支払い:ポイントカードが使えない店や、対象外の支払い方法があります。レジ横のマークで確認するのが確実です
次の一歩
楽天に絞ると決めた人は、楽天市場での倍率も上げると、貯まるポイントがさらに増えます。追加費用なしでできる設定をまとめました。楽天SPU攻略|20代は追加費用なしで4.5倍
まとめ
ポイントの二重取りは、ポイントカードを見せてからスマホ払いで払うだけです。一人暮らしで対象のお店の買い物が月2万円なら、カード払いだけより最大で年3,600pt多く貯まります。
楽天とdポイントのどちらか1つに絞り、アプリ1つで提示と支払いを済ませるのが続けやすい方法です。楽天カードがまだの人は、楽天カードのメリット・デメリットから確認してみてください。
出典・参考
- 楽天ペイ「楽天ペイアプリで支払うとダブルでポイントが貯まる!」(2026年11月8日確認)
- 楽天キャッシュ「楽天ペイ残高ご利用による獲得ポイントについて」(2026年11月8日確認)
- d払い「d払い×dカードがおトク!dポイント3重ドリ」(2026年11月8日確認)
※本記事の情報は2026年11月8日時点のものです。ポイントの還元率・キャンペーン内容は変更される場合があるため、最新情報は公式サイトでご確認ください。