※本記事はプロモーション(広告)を含みます。
※2026年10月31日時点の情報です(10月30日の日銀会合の結果を反映)。出典は記事の最後にまとめています。
「日銀が利上げしたらしいけど、自分の生活に関係あるの?」「10月の会合はどうなったの?」と思っている人は多いと思います。ニュースでは住宅ローンの話ばかりですが、ローンを組んでいない20代にも関係はあります。この記事では、9月の利上げと10月の据え置きをまとめて、預金・ローン・生活費への影響を実際の数字でざっくり計算してみます。
この記事の結論
- 日銀は9月に政策金利を1.0%程度→1.25%程度へ引き上げ(9月24日から適用)。10月30日の会合では1.25%程度のまま据え置きました
- 3メガバンクと楽天銀行は、11月2日から普通預金金利を0.4%→0.5%に上げます。100万円なら利息は税引後で年800円ほど増える計算です
- ただ、物価は1年で2.1%上がっています。預金の利息だけでは物価に追いつかないので、ローンがない人は「お金の置き場所」と固定費を見直すきっかけにするくらいで十分です
そもそも何が決まった?9月の利上げと10月の据え置きを3行で
結論から言うと、9月に「銀行どうしがお金を貸し借りするときの金利」の目標が0.25%上がり、10月はそのまま据え置かれました。
- 日銀は9月17〜18日の会合で、政策金利を1.0%程度 → 1.25%程度に引き上げると決めました。新しい金利は9月24日から適用されています
- 10月29〜30日の会合では、政策金利を1.25%程度のまま据え置きました。9人中8人が賛成、1人が1.5%程度への利上げを提案して反対しました
- 次の会合は12月17〜18日です。9月の決定の際、日銀は「今後も経済や物価の状況に応じて、政策金利を引き上げていく」という考えを示していました
政策金利とは、ざっくり言うと「世の中の金利の元になる金利」です。これが上がると、銀行の預金金利やローン金利も、少し遅れて上がっていきます。
日銀が利上げを続けている理由は、物価の上がり方が強まってきたからです。2026年9月の消費者物価指数は、1年前より2.1%上がりました(生鮮食品を除いた数字も2.1%)。物価が上がりすぎないよう、ブレーキを少しずつ強めているイメージです。
10月の会合の中身(ETFの売却ペースの変更など)や、奨学金への影響は日銀据え置きで一人暮らしの家計は?11月から変わるのは預金利息だけにまとめています。
預金金利はどう変わる?11月2日から年0.5%に
大手銀行の普通預金は、11月2日から年0.5%になります。日銀の利上げ決定と同じ9月18日に、各行が一斉に発表しました。10月の据え置きで、この予定は変わっていません。
| 銀行 | 11月1日まで | 11月2日から |
|---|---|---|
| 三菱UFJ銀行 | 年0.40% | 年0.50% |
| 三井住友銀行 | 年0.40% | 年0.50% |
| みずほ銀行 | 年0.40% | 年0.50% |
| 楽天銀行(基本金利) | 年0.40% | 年0.50% |
※金利は税引前。各行の2026年9月18日の発表より(2026年10月31日確認)。
楽天銀行は、楽天証券と口座を連携する「マネーブリッジ」を使うと、11月2日から年0.58%になります(残高1,000万円まで)。楽天カードの引き落とし口座にしている人向けの優遇金利(年0.52%)もあります。
定期預金は、三井住友銀行とみずほ銀行が9月18日の発表で「引き上げる予定」としていて、具体的な金利は決まり次第知らせるとしています。定期預金を考えている人は、各行の金利ページで最新の金利を確かめてからでも遅くありません。
100万円預けたら利息はいくら増える?
100万円を1年預けた場合、税引後の利息は約3,190円から約3,980円に増えます。増えるのは年800円ほどです。
預金の利息には、20.315%の税金(所得税・復興特別所得税15.315%+住民税5%)がかかります。引かれた後の手取りで計算するとこうなります。
| 金利(年) | 利息(税引前) | 利息(税引後・目安) |
|---|---|---|
| 0.40%(11月1日まで) | 4,000円 | 約3,190円 |
| 0.50%(11月2日から) | 5,000円 | 約3,980円 |
| 0.58%(楽天銀行マネーブリッジ) | 5,800円 | 約4,620円 |
※100万円を1年間預けたときの単純計算。実際の利息は日々の残高や利払いのタイミングで変わります。
つまり、100万円の預金で「月に70円くらい増える」イメージです。うれしいけど、生活が変わるほどではありませんよね。
ただ、2024年3月まで、メガバンクの普通預金金利は年0.001%でした。100万円預けても利息は年10円(税引前)です。それに比べると、「預金にも少しは利息がつく時代」に戻ってきたのは確かです。
【独自】利息が増えても物価には追いつかない?100万円で計算
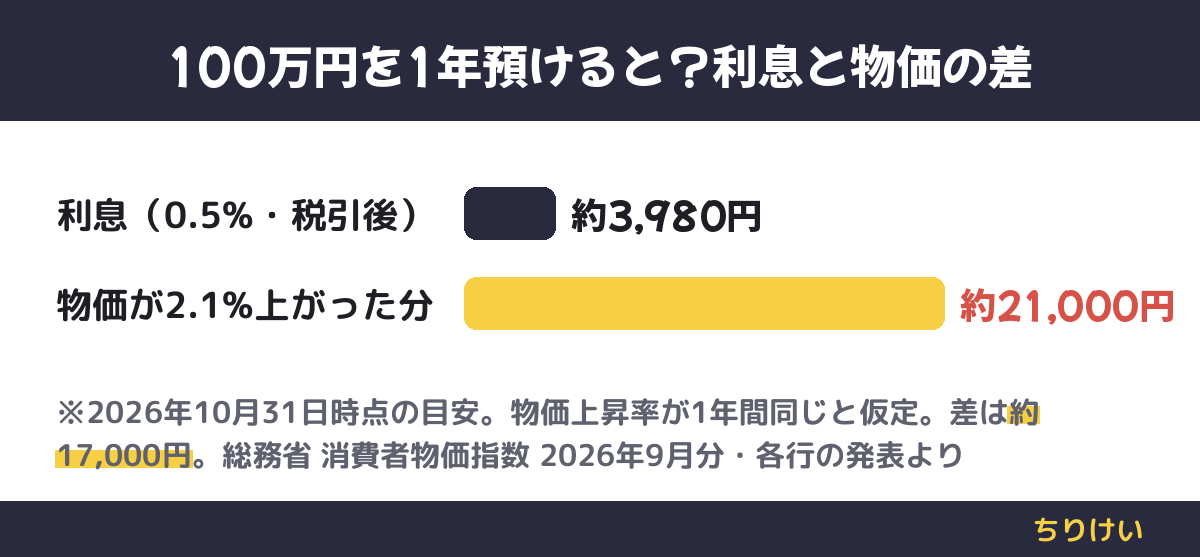
結論から言うと、今の預金金利では物価の上がり方に追いつきません。100万円で比べると、年1.7万円ほど「買える量」が減る計算です。
9月の消費者物価指数は、1年前より2.1%上がりました。同じ物を買うのに、1年前より2.1%多くお金が必要ということです。100万円分の買い物なら、2万1,000円多くかかる計算になります。
| 100万円を1年預けた場合 | 金額(目安) |
|---|---|
| 増える利息(年0.5%・税引後) | 約3,980円 |
| 物価が2.1%上がった分 | 約21,000円 |
| 差(実質的に目減りする分) | 約17,000円 |
※物価上昇率が1年間同じと仮定した単純計算。総務省「消費者物価指数 全国 2026年9月分」の前年同月比(総合)を使用。
だからといって、預金が悪いわけではありません。生活費や急な出費に備えるお金は、すぐ引き出せる預金に置いておくのが基本です。大事なのは「全部を預金に置いたままにしない」ことと、毎月出ていく固定費を下げることです。物価で生活費がどれくらい増えたかは物価上昇2.1%で一人暮らしの生活費は月いくら増えた?で試算しています。
住宅ローン・借金への影響は?
変動金利で借りている人は、数か月遅れて金利が上がる可能性があります。今すぐ返済額が変わるわけではありません。
変動金利の住宅ローンは、「短期プライムレート」という銀行の基準金利に連動していることが多いです。三菱UFJ銀行と三井住友銀行の短期プライムレートは、6月の利上げを受けて、8月3日から年2.375%になっています。10月31日時点では、三菱UFJ銀行の短期プライムレートは年2.375%のままです。9月の利上げを受けて、今後見直される可能性があります。
反映までには時間がかかります。たとえば三菱UFJ銀行では、2025年12月19日の日銀の決定を受けて変動金利を見直しました。新しい金利の適用は2026年3月1日から。返済額に反映されたのは5月からでした(既存の借入で、毎月見直しのタイプの場合)。
では、金利が0.25%上がると返済額はどれくらい変わるのでしょうか。3,500万円を35年で借りた場合で計算してみます。
| 金利(年) | 毎月の返済額 | 35年間の利息の合計 |
|---|---|---|
| 1.00% | 約98,800円 | 約650万円 |
| 1.25% | 約102,930円 | 約823万円 |
| 1.50% | 約107,170円 | 約1,001万円 |
※借入3,500万円・35年・元利均等返済・ボーナス払いなし・金利が35年間一定と仮定した単純計算。
0.25%の上昇で、毎月約4,100円、35年間で約170万円の差になります。住宅ローンは金額が大きいので、小さな金利差でも効いてきます。
なお、元利均等返済には「5年ルール」と「125%ルール」を採用している銀行があります(三菱UFJ銀行など)。5年ルールは、金利が上がっても5年間は返済額を変えないしくみです。125%ルールは、見直し時の増加を前回の1.25倍までに抑えるしくみです。ただし、返済額が同じでも中身の利息の割合は増えています。また、このルールがない銀行や返済方式もあるので、自分の契約を一度確認しておくと安心です。
カードローンやリボ払いなど、金利の高い借入がある人は、利上げに関係なく早めの返済を優先するのが基本です。
生活費・物価・投資への影響は?
生活費への影響は、すぐには目に見えません。利上げの目的は「物価の上がりすぎを抑えること」なので、効果はじわじわ出てきます。
- 物価:9月の物価は1年前より2.1%上昇。利上げしたからといって、すぐに値上げが止まるわけではありません。固定費の見直しは引き続き大事です(→一人暮らしの固定費見直しはどこから?始めやすい順5つと注意点)
- 為替:一般的には、日本の金利が上がると円高方向の材料と言われます。ただ、為替は海外の金利や景気にも左右されるので、「利上げ=円高」と決めつけることはできません
- 株・投資信託:金利の上昇は株価の重しになることがあります。ただ、短期の値動きを当てるのはプロでも難しいです。積立投資をしているなら、ニュースのたびに方針を変えないのが基本です(→暴落で売ってしまった人の再開方法|値動きがおだやかな3つの選択肢)
筆者の見解:タイプ別の考え方
今回の利上げで「やるべきこと」は、人によってかなり違います。ちりけいとしては、次の3タイプで考えるのがいいと思います。
| タイプ | 影響 | 考えたいこと |
|---|---|---|
| 住宅ローンなし・貯金中心の人 | 預金利息が少し増える(プラス) | 生活費の数か月分を超える預金は、金利の高い口座への移動や、目的別の置き場所を検討 |
| これから家を買う予定の人 | 借りるときの金利が上がりやすい(マイナス) | 返済額を「今の金利」でなく「+0.5〜1%上がったら」でも試算しておく |
| 変動金利で借りている人 | 数か月後に金利が上がる可能性(マイナス) | 5年ルールの有無と、金利の見直し時期を確認。繰上返済や固定への切替は手数料も含めて比較 |
20代の独身会社員なら、多くは1つ目のタイプだと思います。この場合、利上げは「ほぼプラス」です。ただ、上の計算のとおり100万円で年800円ほどなので、あわてて何かを変える必要はありません。
ちりけいが大事だと思うのは、「お金の置き場所を役割で分ける」ことです。すぐ使うお金と生活防衛資金は、利息が少しでも多い預金口座に。10年以上使わないお金は、リスクを理解したうえで積立投資に。金利が0%の時代は預金に置いても意味がほぼありませんでしたが、今は預金もそれなりに働いてくれます。ただし物価の上がり方には届かないので、預金だけに頼らないのがポイントです。
同じ20代がどれくらい貯金しているかは、20代一人暮らしの貯金は中央値37万円|手取り別の目標額も試算も参考にしてみてください。
まとめ
- 日銀は9月に政策金利を1.25%程度に引き上げ(9月24日から適用)。10月30日の会合は据え置き。次の会合は12月17〜18日
- 3メガバンク・楽天銀行の普通預金は11月2日から年0.5%。100万円で利息は税引後年800円ほど増える
- 物価は1年で2.1%上昇。100万円で比べると、利息より物価の上がり方のほうが年1.7万円ほど大きい
- 変動金利の住宅ローンは数か月遅れて上がる可能性。3,500万円・35年なら0.25%で月約4,100円の差
- ローンがない人は「置き場所の見直し」と固定費の見直し、ある人は「契約内容の確認」から始めよう
利上げのニュースは難しく聞こえますが、自分の預金とローンに当てはめると、意外とシンプルです。12月の日銀会合のときも、まずは「自分の口座とローンに何が起きるか」だけ確認してみてください。
出典・参考
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)(2026年10月31日時点)
- 日本銀行「金融緩和の度合いの調整について」(2026年9月18日)(2026年10月31日時点)
- 日本銀行「当面の金融政策運営について」(2026年10月30日)(2026年10月31日時点)
- 日本銀行「金融政策決定会合の運営」開催日程(2026年10月31日時点)
- 総務省統計局「消費者物価指数(CPI)全国 最新の月次結果の概要」(2026年10月31日時点)
- 三菱UFJ銀行「円普通預金金利の改定について」(2026年10月31日時点)
- 三井住友銀行「各種預金金利の変更について」(2026年10月31日時点)
- みずほ銀行「円預金金利の改定について」(2026年10月31日時点)
- 楽天銀行「円預金金利の改定について」(2026年10月31日時点)
- 三菱UFJ銀行「円普通預金金利および円定期預金金利の改定について」(2024年3月19日)(2026年10月31日時点)
- 国税庁 タックスアンサー No.1310 利子所得(2026年10月31日時点)
- 三菱UFJ銀行「短期プライムレート」(2026年10月31日時点)
- 三井住友銀行「短期プライムレート」(2026年9月24日時点)
- 三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」(2026年9月24日時点)
※本記事の情報は2026年10月31日時点のものです。制度・キャンペーン内容は変更される場合があるため、最新情報は公式サイトでご確認ください。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。