※本記事はプロモーション(広告)を含みます。
※2026年11月14日時点の情報です。出典は記事の最後にまとめています。
2026年11月6日、日経平均株価は1日で3,643円下がりました。株価が大きく下がって、積立中の投資信託が赤字になると「このまま続けて大丈夫?」と不安になりますよね。この記事では、月3万円の積立で「続ける・止める・売る」の3パターンを試算して比べます。売りたくなったときに確認したいことや、暴落の前に決めておきたいルールもまとめました。
この記事の結論
- 長期の積立なら、暴落中も「続ける」が基本。安い時期に多く買えるため、回復したときの戻りが大きくなりやすい
- 試算では、続けた場合と途中で売った場合で、3年後の結果に大きな差が出た
- 売りたくなる原因の多くは「近いうちにお金が必要」なこと。生活費の備えとルールを先に決めておくのがいちばんの対策
- 11月6日の3,643円安は下げ幅では歴代3番目だが、下落率(5.96%)では20位にも入らない。ニュースの「円」ではなく、自分の評価額が何%・いくら減ったかで考える
暴落しても積立は「続ける」が基本
結論から言うと、10年以上の長期で積み立てているなら、暴落中も積立は続けるのが基本です。
理由はシンプルです。毎月同じ金額で買う積立では、価格が下がると同じ3万円でたくさんの口数を買えます。これを「ドル・コスト平均法」と呼びます。安いときに多く買っておくと、価格が戻ったときに資産の増え方が大きくなります。
反対に、下がったところで売ると損が確定します。そのあと価格が戻っても、売ったぶんは取り戻せません。過去にもリーマン・ショックやコロナ・ショックなど、大きな下落は何度もありました。ただし、どのくらいの期間で戻るかは毎回違い、必ず回復するとは限りません。
2026年11月6日の急落|日経平均は1日で3,643円安
2026年11月6日の東京市場で、日経平均株価の終値は5万7,434円77銭となり、前の日より3,643円13銭(5.96%)下がりました。5日続けての下落で、6月につけた高値(7万2,366円)からは2割を超える下落です。前日の米国市場で、AI・半導体関連の株が大きく売られた流れを受けたものと報じられています。
3,643円という下げ幅は、日経平均の歴史で3番目の大きさです。ただし、下落率で見ると5.96%で、過去の20位にも入りません。株価の水準そのものが高くなっているため、同じ%の下落でも「円」で見た下げ幅は大きく見えやすいのです。
【独自】自分の積立はいくら減った?評価額別の早見表
ニュースの「◯千円安」より大事なのは、自分の評価額がいくら減ったかです。月3万円の積立を続けている人の評価額で計算すると、次のとおりです。
| 評価額(積立の目安) | 1日で6%下落 | 高値から20%下落 |
|---|---|---|
| 36万円(月3万円×1年) | 約2.2万円減る | 約7.2万円減る |
| 108万円(月3万円×3年) | 約6.5万円減る | 約21.6万円減る |
| 180万円(月3万円×5年) | 約10.8万円減る | 約36万円減る |
※評価額に下落率をかけた単純な計算です。投資信託の値動きは日経平均と同じとは限りません(全世界株式・米国株式の投資信託は、為替や海外の株価でも動きます)。
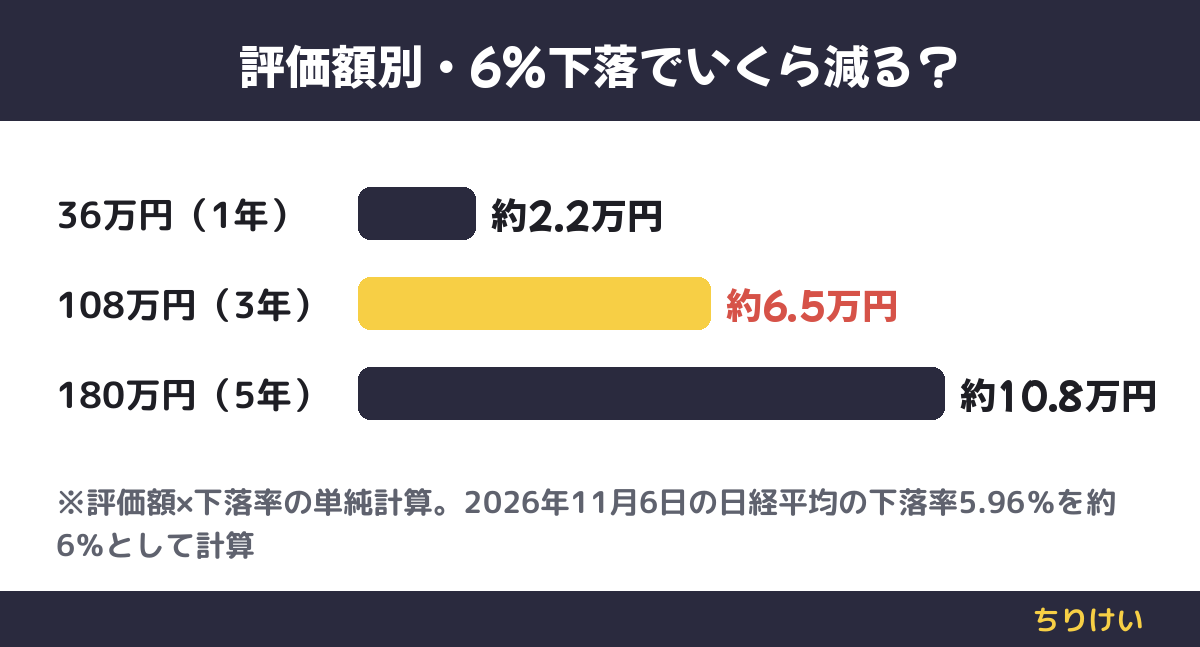
この表を見て「この金額なら待てる」と思えるなら、積立はそのまま続けて問題ありません。「これは耐えられない」と感じるなら、相場ではなく積立額や現金の備えが自分に合っていないサインです。売るのではなく、次の試算と「売りたくなったら確認したい3つ」を読んでから判断しましょう。
月3万円の積立で比較|続ける・止める・売る
では実際に、どのくらい差が出るのでしょうか。次のような仮の値動きで計算してみました。
- 毎月3万円を3年間(36か月)積み立てる予定
- 最初の1年は価格100のまま。1年たったところで30%下落して70に
- その後2年かけて、ゆっくり100まで戻る
この値動きで、3つの行動をとった場合の3年後の結果は次のとおりです。
| 行動 | 投資した額 | 3年後の評価額 | 損益 |
|---|---|---|---|
| A:そのまま続ける | 108万円 | 約122万円 | 約+14万円 |
| B:下落後1年だけ積立を止める(売らない) | 72万円 | 約75万円 | 約+3万円 |
| C:下落した時点で全部売り、1年後に再開 | 72万円 | 約64万円 | 約−8万円 |
※仮の値動きによる試算です。手数料・税金は考慮していません。実際の値動きは異なり、将来の成績を保証するものではありません。
ポイントは3つあります。
- AとBの差:止めても損はしていません。ただ、いちばん安い時期に買わなかったぶん、利益が約11万円少なくなりました
- BとCの差:同じ72万円を投資しても、Cは約11万円の差でマイナスに。1年目の36万円が、売った時点で約25万円になって損が確定したためです
- 価格が元の100に戻っただけなのに、続けたAは約14万円のプラス。下がっている間に安く買えた効果です
つまり、最も避けたいのは「下がったところで売る」ことです。積立を止めるのは、売るよりはずっと傷が浅いといえます。
それでも売りたくなったら確認したい3つ
不安で売りたくなったら、次の3つを確認してから決めましょう。
1. 数年以内に使う予定のお金ではないか
引っ越しや結婚など、近いうちに使うお金を投資に回していると、回復を待てません。この場合は「使う時期が近いぶんだけ」現金に戻すという判断はありえます。もともと、数年以内に使うお金は投資に回さないのが原則です。
2. 生活費の備えは足りているか
急な出費があっても、投資を取り崩さずに済む現金があるかを確認しましょう。足りないなら、売るのではなく積立額を一時的に減らして、現金を貯める方が損を確定させずに済みます。手取り20万円の一人暮らしなら、最低限の生活費(月12万円)×3か月=約36万円がひとつの目安です。くわしくは「生活防衛資金はいくら?」で試算しています。毎月の固定費を下げて備えを作る方法は「一人暮らしの固定費見直しはどこから?」で紹介しています。
3. NISAで売ると、枠はすぐには戻らない
新NISAでは、売った商品の買ったときの金額(簿価)ぶんだけ、翌年以降に非課税で持てる枠が復活します。売ってもその年のうちに枠は戻らないため、「売って安く買い直す」つもりでも思いどおりにいかないことがあります。
暴落の前に決めておく「自分ルール」
暴落の最中は、ニュースやSNSを見るほど不安になり、冷静に判断しにくくなります。だからこそ、平常時のうちにルールを決めておくのが効果的です。
- この積立のお金を使う時期は「◯年後以降」と決めて、メモしておく
- 生活費の数か月分は、投資とは別に現金で持っておく
- 下落しても売らない。苦しいときは「売る」でなく「積立額を減らす」
- 評価額を見るのは月1回だけにする(毎日見ない)
- 積立額は「半分になっても眠れる金額」にしておく
これを紙やスマホのメモに書いておき、暴落時に読み返すだけでも、勢いで売ってしまうのを防げます。
筆者の見解
暴落時の判断は「相場」ではなく「自分のお金の事情」で決めるのがよいと考えています。
- 10年以上使う予定のないお金で積み立てている人:何もしないで続けるのが、結果につながりやすいです
- 生活費の備えが少なく不安な人:売らずに積立額を減らし、先に現金を厚くしましょう
- 数年以内に使うお金まで投資している人:使う時期が近いぶんだけ現金に移す、という見直しを検討しましょう
すでに暴落で売ってしまった人は「暴落で売ってしまった人のための資産運用方法を3つ紹介!」も参考にしてください。
まとめ
2026年11月6日の日経平均は3,643円安と大きく下がりましたが、下落率では過去20位にも入らない水準です。長期の積立なら、株価が暴落しても続けるのが基本です。試算では、続けた場合は約14万円のプラス、下落時に売った場合は約8万円のマイナスと、大きな差が出ました。売りたくなったら、使う予定・生活費の備え・NISA枠の3つを確認しましょう。そして、相場が落ち着いているうちに自分ルールを決めておくことが、いちばんの暴落対策です。
出典・参考
- 金融庁「NISA特設ウェブサイト:新しいNISA」(2026年11月14日確認)
- ニューズウィーク日本版(ロイター)「日経平均は大幅に5日続落、下げ幅は歴代3番目」(2026年11月6日)(2026年11月14日確認)
※本記事の情報は2026年11月14日時点のものです。制度・キャンペーン内容は変更される場合があるため、最新情報は公式サイトでご確認ください。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。