※本記事はプロモーション(広告)を含みます。
※2026年10月23日時点の情報です。出典は記事の最後にまとめています。
Vポイントの貯め方を調べると、方法が多すぎて手が止まりますよね。一人暮らしの20代なら、まず見直すのは「コンビニとチェーン店での払い方」だけで十分です。この記事では、コンビニ・外食に使う月の金額ごとに、1年でいくら貯まるかを計算しました。
この記事の結論
- 一人暮らしでコンビニ・対象チェーンに月1万円使う人は、スマホのタッチ決済に変えるだけで年8,400pt(単純計算)
- 楽天カード(1%)で払うより年7,200pt多い。楽天カード派も「コンビニ用の2枚目」として持つ価値あり
- ただしiD扱い・カード現物・1回1万円超・対象外の店だと7%にならない。払う前の確認がいちばん大事
Vポイントの貯め方は「提示」と「支払い」の2つ
Vポイントの貯め方は、大きく分けて2つです。一人暮らしなら、貯まるスピードが速いのは「支払い」のほうです。
- 提示で貯める:ファミリーマートやガスト、吉野家などの提携店で、レジでVポイントアプリやカードを見せる。率はお店ごとに決まっています
- 支払いで貯める:三井住友カードで払う。通常は200円(税込)につき1ポイント(約0.5%)です
一人暮らしで効くのは、三井住友カードの「対象のコンビニ・飲食店で7%還元」です。対象の店でスマホのタッチ決済を使うと、通常分込みで7%になります。年会費が永年無料の三井住友カード(NL)も対象です。
ポイントサイトや投資で貯める方法もありますが、毎日の生活費で自然に貯まるのはコンビニと外食です。Vポイントの成り立ちは「三井住友カードがVポイント買収!もらえるポイントは増える?」で解説しています。
【独自】一人暮らしのコンビニ・外食代で、1年にいくら貯まる?
結論から言うと、コンビニ・対象チェーンに月1万円使う人なら年8,400ptです。月5,000円でも年4,200ptになります。
対象店での月の支払い額ごとに、7%の場合と楽天カード(100円につき1ポイント=1%)の場合を比べました。
| 対象店での月の支払い | スマホのタッチ決済(7%) | 楽天カード(1%) | 1年の差 |
|---|---|---|---|
| 5,000円 | 月350pt/年4,200pt | 月50pt/年600pt | 年3,600pt |
| 1万円 | 月700pt/年8,400pt | 月100pt/年1,200pt | 年7,200pt |
| 2万円 | 月1,400pt/年16,800pt | 月200pt/年2,400pt | 年14,400pt |
| 3万円 | 月2,100pt/年25,200pt | 月300pt/年3,600pt | 年21,600pt |
※単純計算の目安です。ポイントは200円単位で計算されるため、実際は少し少なくなることがあります。7%のうち通常分を超える加算ポイントは、利用月から原則3か月以内に付与されます。
月1万円の場合で、毎月もらえるポイントを並べるとこうなります。
対象店で月1万円払うと、毎月もらえるポイント
三井住友カード(NL)をカード現物などで払う(約0.5%)
楽天カードで払う(1%)
三井住友カード(NL)をスマホのタッチ決済で払う(7%)
モデルケース:対象のコンビニ・飲食店での支払いが月1万円。2026年10月23日時点の三井住友カード・楽天カード公式サイトの還元率で計算
同じ1万円でも、払い方だけで月650pt、1年で7,800ptの差です。
対象店は、セブン‐イレブン、ローソン、ミニストップ、セイコーマート、ポプラのコンビニに加え、マクドナルド、すき家、吉野家、サイゼリヤ、ガスト、モスバーガー、ドトールなどです。セブン‐イレブンは、条件を満たすと最大10%まで上がります(三井住友カード(NL)の場合)。
【独自】7%にならない4つの落とし穴
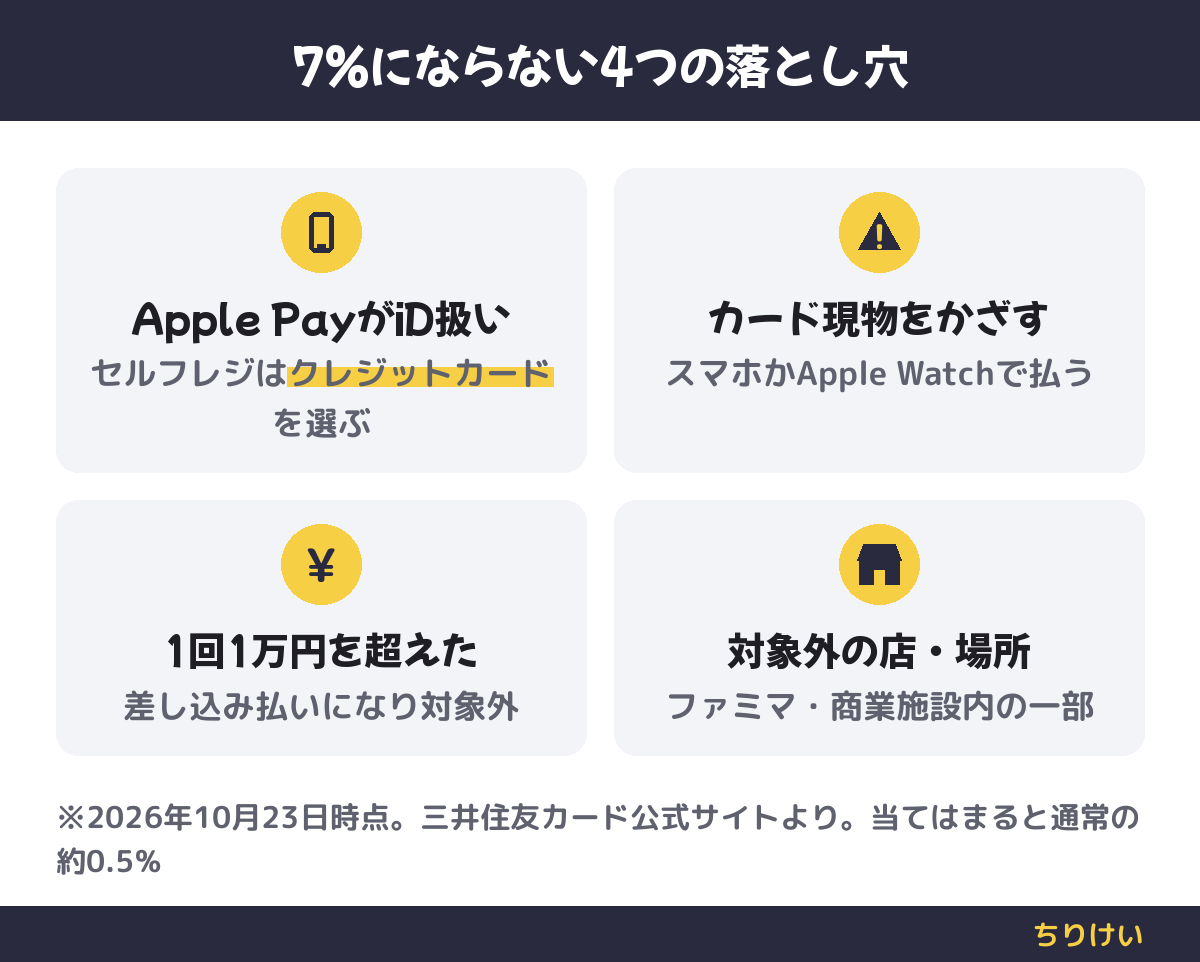
7%になるのは「対象の店」で「スマホのタッチ決済かモバイルオーダー」で払ったときだけです。次の4つに当てはまると、通常の約0.5%のままになります。
1. Apple PayがiD扱いになっている
iPhoneでは、三井住友カードを入れるとiDとVisaのタッチ決済の両方が使えます。iDで払うと7%の対象外です。セルフレジでは「Apple Pay」のボタンを押すとiD扱いになるので、「クレジットカード」を選んでからiPhoneをかざします。有人レジなら「クレジットで」と伝えると安心です。
2. カードそのものをかざしている
プラスチックのカードを端末にかざすタッチ決済は、7%の対象外です。スマホやApple Watchにカードを設定して払う必要があります。Androidの場合、Google PayやSamsung WalletではMastercardのタッチ決済が使えないので、Visaのカードを選びます。
3. 1回の支払いが1万円を超えた
1回の支払いが原則1万円を超えると、カードを差し込む支払いになり、その分は対象外です。飲み会でまとめて払うときは注意しましょう。
4. 対象外の店・場所で払った
ファミリーマートは7%の対象外です(Vポイントの提示では貯まります)。また、駅ビルやショッピングモールの中にある店など、対象チェーンでも一部対象外の店があります。
確かめたこと:2026年10月23日に三井住友カード公式の「対象のコンビニ・飲食店で最大8%還元」のページで、対象の決済方法(スマホのタッチ決済・モバイルオーダー)と、対象外(カード現物のタッチ決済、iD、差し込み、磁気取引)、1回原則1万円までの条件を確認しました。事前エントリーは不要です。利用明細(Vpass)に「コンビニ・飲食店_スマホのタッチ」と出ていれば対象です。
【判断基準】コンビニ・外食が月5,000円以上なら「2枚目」にする価値あり
迷ったら、対象店で月5,000円以上使うかどうかで決めるのがおすすめです。月5,000円なら、楽天カードで払うより年3,600ptほど多くなります。
- ほぼ毎日コンビニ・チェーン店に寄る人(月1万円以上):三井住友カード(NL)をスマホに入れて、対象店だけはこれで払う。年7,000pt以上の差になります
- 楽天経済圏で生活している人:楽天市場・楽天モバイルなどは楽天カードのまま、コンビニと外食だけ切り替える「使い分け」が向いています。楽天の買い物で倍率を上げる方法は「楽天SPU攻略|20代は追加費用なしで4.5倍」にまとめています
- 自炊中心で、コンビニは月数回の人(月3,000円未満):差は年2,000pt前後です。カードを増やすより、スーパーで使うカードを1枚に絞るほうが管理が楽です
- カードを増やしたくない人:提携店でVポイントアプリを提示するだけでも貯まります
【独自】貯めたVポイントの使い道と、失効させないコツ
貯めたVポイントは、1ポイント=1円分として提携店で使えます。VポイントPayアプリにチャージすると、Visaのお店でも使えます。いつものコンビニやドラッグストアで使うのが手軽です。
- 投資に回す:SBI証券では、1ポイント1円分として投資信託や国内株の購入に使えます。ただし投資なので、元本割れのリスクがあります
- PayPayにまとめる:普段PayPayを使う人は、交換して一本化する方法もあります。手順は「VポイントとPayPayの交換方法|一人暮らしはどっちに貯める?」で解説しています
有効期限は、ポイントが最後に動いた日(貯める・使う・交換する)から1年です。月1回でもコンビニで払っていれば延び続けます。ただし、キャンペーンでもらったポイントなど、期限が短いものもあります。楽天ポイントの期間限定ポイントと同じく、アプリで期限を時々見ておきましょう(参考:「楽天の期間限定ポイントの使い道」)。
次の一歩
三井住友カード(NL)を作るなら、申し込む前にポイントサイトの案件も確認しておくと、入会特典とは別にポイントがもらえることがあります。使い方はポイントサイトおすすめ2選|20代一人暮らしは月いくら上乗せ?で解説しています。
まとめ
一人暮らしのVポイントの貯め方は、「対象のコンビニ・チェーン店ではスマホのタッチ決済で払う」の1つを覚えるだけで大きく変わります。月1万円なら年8,400pt、楽天カードより年7,200pt多い計算です。Apple PayのiD扱いや1万円超えの支払いなど、7%にならない落とし穴だけは最初に確認しておきましょう。
出典・参考
- 三井住友カード「対象のコンビニ・飲食店で最大8%還元!」(2026年10月23日確認)
- 三井住友カード「三井住友カード(NL)」(2026年10月23日確認)
- 楽天カード「楽天カード」(2026年10月23日確認)
- Vポイント ヘルプ「Vポイントに有効期限はありますか?」(2026年10月23日確認)
- Vポイント公式「Vポイントは、どのように使うの?」(2026年10月23日確認)
- 三井住友カード「ポイントの使い方」(2026年10月23日確認)
※本記事の情報は2026年10月23日時点のものです。制度・キャンペーン内容は変更される場合があるため、最新情報は公式サイトでご確認ください。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。