※本記事はプロモーション(広告)を含みます。
※2026年11月19日時点の情報です。出典は記事の最後にまとめています。
「冬のボーナス、何に使えばいいんだろう」「気づいたら消えていた、を今年こそ避けたい」と思っている人も多いと思います。一人暮らしは、急な出費も年末の帰省代も、ぜんぶ自分の財布から出ていきます。この記事では、額面30万円(手取り約24.5万円)をモデルに、20代の一人暮らしが「何から・いくら」回せばいいかを、貯金額別の早見表でまとめます。
この記事の結論
- 一人暮らしの人は、リボの残高10万円を返すだけで、年に約1.8万円の手数料が浮きます
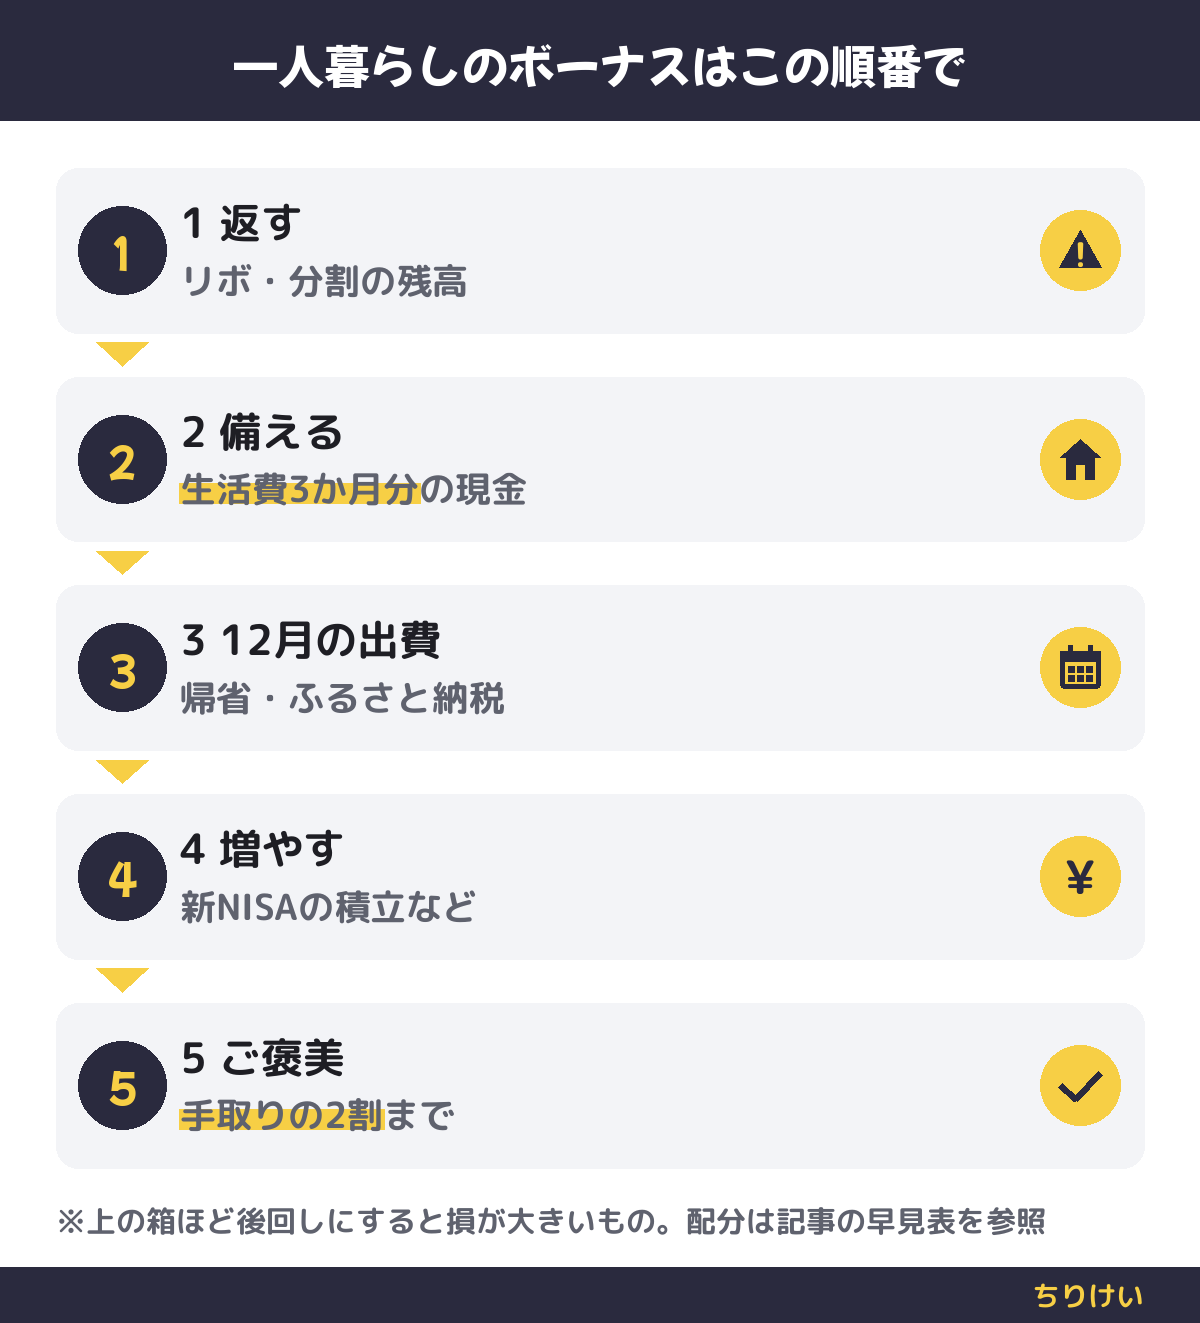
- 使う順番は「返す→備える→12月の出費→増やす→ご褒美」。貯金が36万円未満なら、まず貯金に回します
- 12月は、ふるさと納税の立て替えと、年払いへの切り替えにボーナスを使うと得をしやすい時期です
20代のボーナスの使い道は旅行・趣味が上位|全部貯金は1割
まわりの20代は、ボーナスを「使う」派が多めです。dodaが2026年8月に正社員15,000人へ行った調査では、20代の使い道の上位は次のとおりでした。
- 旅行・レジャー:44.3%
- 趣味・娯楽:42.8%
- 交際・外食費:21.7%
全世代では、「すべて貯金・預金に充てた」人は11.1%でした。一方で、ボーナスの半分以上を貯金に回す人も40.6%います。使う人と貯める人に、はっきり分かれている形です。
ただ、平均がどうであれ、大事なのは自分の家計です。一人暮らしは家賃も光熱費も一人で払っているので、使い道は「みんな」より「自分の貯金がいまいくらあるか」で決めるほうが失敗しにくくなります。手取りの計算は、冬のボーナス2026の平均と手取り早見表で確かめられます。
【独自】一人暮らしは「返す→備える→12月の出費→増やす→ご褒美」の順
結論から言うと、ボーナスは上から順に箱に入れていくと迷いません。上の箱ほど「後回しにすると損が大きいもの」です。
- 返す:リボ払い・分割払いの残高。手数料が毎月かかり続けます
- 備える:生活防衛資金(急な病気や退職に備える現金)。一人暮らしの目安は最低限の生活費の3か月分で、手取り20万円なら約36万円です
- 12月の出費:帰省の交通費、年末年始の食費、ふるさと納税の立て替え
- 増やす:新NISAの積立を増やすなど
- ご褒美:旅行・趣味・ほしかったもの
手取り24.5万円を、いまの貯金の状況別に分けると次のようになります。
| いまの状況 | 返済・貯金 | 12月の出費 | 新NISA | ご褒美 |
|---|---|---|---|---|
| リボ・分割の残高がある | 16.5万円(返済) | 5万円 | 0円 | 3万円 |
| 貯金が36万円未満 | 16.5万円(貯金) | 5万円 | 0円 | 3万円 |
| 貯金が36万〜100万円 | 6万円 | 8万円 | 5.5万円 | 5万円 |
| 貯金が100万円以上 | 2.5万円 | 8万円 | 9万円 | 5万円 |
モデルケース:20代・一人暮らし・ボーナスの額面30万円(手取り約24.5万円)。12月の出費は、帰省・年末年始で5万円、貯金36万円以上の人はふるさと納税の立て替え3万円を加えた目安です。金額は配分の一例です。
いちばん多い「貯金が36万〜100万円」の人の配分を図にすると、こうなります。
手取り24.5万円の配分例(貯金36万〜100万円の人)
12月の出費(帰省・ふるさと納税)
貯金
新NISA
ご褒美
前提:額面30万円・手取り約24.5万円のモデルケース。配分は一例です。
ポイントは、貯金が36万円に届いていない人は、新NISAより先に現金を厚くすることです。投資のお金は値下がりしているときに売ると損が出るので、急な出費は現金で払えるようにしておくほうが安心です。目安の出し方は生活防衛資金はいくら?で詳しく計算しています。
新NISAに回す人も、年内に枠を使い切ろうと焦る必要はありません。理由は新NISAは年末に使い切るべき?にまとめています。
【独自】12月に使うと得するもの|ふるさと納税の立て替えと年払い
12月は、まとまったお金があるときにしかできない節約が2つあります。ボーナスの「12月の出費」の箱は、ここに使うのがおすすめです。
ふるさと納税は「立て替え」のお金が要る
ふるさと納税は、上限の範囲内なら、寄付した額から2,000円を引いた分が、あとで税金から差し引かれるしくみです。ただし、寄付するときは全額をいったん自分で払います。お金が戻るのは、ワンストップ特例なら翌年6月からの住民税が少しずつ減る形です。つまり、上限まで寄付すると、12月に数万円が手元から出ていきます。
総務省の目安では、独身で給与収入のみの人の上限は次のとおりです。
- 年収300万円:28,000円
- 年収350万円:34,000円
- 年収400万円:42,000円
今年分として控除されるのは、12月31日までに決済した寄付です(クレジットカードは決済日、コンビニ払いは入金日が基準)。ワンストップ特例(確定申告をしない会社員で、寄付先が5団体以内なら使える手続き)の申請書は、翌年1月10日必着で自治体に送ります。毎月の給料から3万円を出すのは大変でも、ボーナスなら無理なく立て替えられます。返礼品を日用品にすれば、来年の買い物代も減らせます。
月払いのサブスクを年払いに切り替える
月払いより年払いのほうが安いサービスは、ボーナスのタイミングで切り替えると、1年ずっと安くなります。
確かめたこと:Amazonの公式サイト(2026年11月19日確認)では、プライム会費は月間プランが600円、年間プランが5,900円です。月払いを1年続けると7,200円なので、年払いにすると1,300円安くなります。ほかにも、使っているサービスの契約ページに「年間プラン」がないか見てみると、同じように下げられることがあります。
帰省の交通費も、この箱に入れておきましょう。新幹線をやめて夜行バスにするなど、移動手段でも差が出ます(年末年始の夜行バス料金)。
【判断基準】ご褒美は手取りの2割まで。リボの残高があれば返済が先
ご褒美に使うのは悪いことではありません。大事なのは、使う額を先に決めておくことです。状況別の目安はこうです。
- リボ・分割の残高がある人:まず返済です。楽天カードのリボ払いの手数料は、一般のカードで実質年率17.64%です(2026年11月19日 楽天カード公式で確認)。残高10万円なら、年に約1.8万円、月に約1,470円の手数料がかかる計算です。ご褒美は3万円くらいにとどめて、返済を優先するほうが手数料のぶん得になります
- 貯金が36万円未満の人:ご褒美は3万円くらいまで。残りの大半を貯金に回して、まず3か月分の備えを作ります
- 貯金が36万円以上ある人:ご褒美は手取りの2割(約5万円)までを目安に。旅行や趣味に使ってOKです
- 入社1年目でボーナスが少なかった人:配分の比率はそのままで大丈夫です。金額が小さくても、先に箱へ分けるクセをつけるほうが大切です
振り分けは、ボーナスが口座に入ったその日に済ませるのがコツです。貯金用の口座へ先に移しておけば、使える額が一目でわかります。
次の一歩
貯金に回す分は、引き出しやすさはそのままで、金利の高い普通預金に置くと利息が少し増えます。ネット銀行の普通預金金利比較|一人暮らしの貯金30万円で利息は年いくら?
まとめ
20代のボーナスの使い道は旅行・趣味が上位ですが、一人暮らしは「返す→備える→12月の出費→増やす→ご褒美」の順で分けると失敗しにくくなります。貯金が36万円未満なら、まずは貯金へ。36万円以上あれば、ふるさと納税の立て替えや年払いへの切り替えに使うと、12月ならではの節約になります。ご褒美は手取りの2割までと決めて、気持ちよく使いましょう。
出典・参考
- doda「ボーナスの使い道ランキング【最新版】」(2026年8月調査)(2026年11月19日時点)
- 総務省「全額控除されるふるさと納税額(年間上限)の目安」(2026年11月19日時点)
- 新潟県「ふるさと納税ワンストップ特例制度」(2026年11月19日時点)
- さとふる「ふるさと納税の期限」(2026年11月19日時点)
- About Amazon「Amazonプライム会員のメリット」(プライム会費)(2026年11月19日時点)
- 楽天カード「リボ払い」(手数料率)(2026年11月19日時点)
※本記事の情報は2026年11月19日時点のものです。制度・料金は変更される場合があるため、最新情報は公式サイトでご確認ください。配分の金額はモデルケースの目安です。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。