※本記事はプロモーション(広告)を含みます。
※2026年11月11日時点の情報です。出典は記事の最後にまとめています。
「今年の冬のボーナス、平均はいくら?」「額面は聞いたけど、口座に入るのはいくら?」と気になっている人も多いと思います。11月に入って、シンクタンクの予測が出そろいました。この記事では、平均額をさっと確かめたうえで、20代の一人暮らしが自分の額面から手取りを出せるように、2026年度の保険料率で計算した早見表をまとめます。
この記事の結論
- 20代一人暮らしのボーナスの手取りは、額面の約82%。額面30万円なら約24.5万円が口座に入る目安です
- 2026年冬のボーナスは、民間の平均で44万6,252円(前年比+5.0%)の予測。ただし全年代の平均です
- 所得税の率は「前月の給料」で決まり、月給31万円前後を超えると上がります。引かれすぎた分は年末調整で精算されます
2026年冬のボーナスの平均は44.6万円の予測
三菱UFJリサーチ&コンサルティングは、2026年冬の民間企業のボーナスを、1人あたり44万6,252円(前年比+5.0%)と予測しています。増えるのは6年連続の見通しです。ボーナスを出す事業所で働く人の割合も、87.3%に上がる見込みです。
第一ライフ資産運用経済研究所も、前年比+3.0%の増加を予想しています。増え方の見立てに差はありますが、「去年より少し増える」という点はどちらも同じです。
ただ、この44.6万円は全年代の平均です。20代の月給(所定内給与)は、20〜24歳で24万2,800円、25〜29歳で27万9,400円です(厚生労働省 令和7年賃金構造基本統計調査・速報)。平均の44.6万円は、20代後半の月給のおよそ1.6か月分にあたります。20代で「平均より少ない」と感じても、まずは自分の月給の何か月分かで見るほうが実感に合います。
【独自】ボーナスの手取り早見表|額面30万円なら約24.5万円
結論から言うと、20代独身で前月の給料がふつうの水準なら、手取りは額面の約82%です。引かれるのは、社会保険料4つと所得税の合計5つです。
- 健康保険料:額面の約4.95%(協会けんぽの全国平均9.9%を会社と半分ずつ。都道府県で少し違います)
- 子ども・子育て支援金:額面の0.115%(2026年4月分から始まった新しい負担)
- 厚生年金保険料:額面の9.15%(18.3%を会社と半分ずつ)
- 雇用保険料:額面の0.5%(2026年度の会社員の負担)
- 所得税:社会保険料を引いた残りに、決まった率(多くの20代は4.084%)をかけた額
20代は介護保険料(40歳から)がかからないので、そのぶん引かれる額は少なめです。額面ごとの目安は次のとおりです。
| ボーナスの額面 | 社会保険料など | 所得税 | 手取りの目安 |
|---|---|---|---|
| 20万円 | 29,430円 | 6,966円 | 約16.4万円 |
| 25万円 | 36,788円 | 8,707円 | 約20.5万円 |
| 30万円 | 44,145円 | 10,449円 | 約24.5万円 |
| 40万円 | 58,860円 | 13,932円 | 約32.7万円 |
| 50万円 | 73,575円 | 17,415円 | 約40.9万円 |
前提:20代・扶養なし・協会けんぽ(全国平均9.9%)・前月の給料(社会保険料を引いた後)が26万円未満で所得税率4.084%。会社の健康保険組合や住んでいる都道府県で、数百円〜数千円ずれます。
平均の44万6,252円で計算すると、手取りは約36.5万円です。額面と手取りの差は8万円ほどになります。
確かめたこと:2026年11月11日に、国税庁の「賞与に対する源泉徴収税額の算出率の表(令和8年分)」、協会けんぽの令和8年度の保険料率、日本年金機構の厚生年金保険料率、厚生労働省の令和8年度の雇用保険料率を確認し、そこから計算しました。社会保険料は、額面の1,000円未満を切り捨てた額(標準賞与額)にかかります。
【独自】所得税の率は前月の給料で決まる|月給31万円前後が境目
ボーナスの所得税の率は、ボーナスの額ではなく「前月に受け取った給料」で決まります。前月の給料から社会保険料を引いた額が、26万円以上になると率が上がるしくみです。
| 前月の給料(社会保険料を引いた後) | ボーナスにかかる所得税の率 |
|---|---|
| 8万2千円未満 | 0% |
| 9万4千円〜26万円未満 | 4.084% |
| 26万円〜30万9千円未満 | 6.126% |
| 30万9千円〜34万2千円未満 | 8.168% |
国税庁「賞与に対する源泉徴収税額の算出率の表(令和8年分)」の甲欄・扶養親族等0人から抜粋。
月給(額面)に直すと、境目はだいたい31万円前後です。モデルケースで計算すると、月給30万円なら社会保険料を引いて約25.6万円で4.084%、月給31万円なら約26.3万円で6.126%になります。残業代が多かった月の翌月にボーナスが出ると、月給が30万円未満の人でも境目を超えることがあります。
額面30万円のボーナスで比べると、手取りは245,406円と240,182円で、約5,200円の差です。
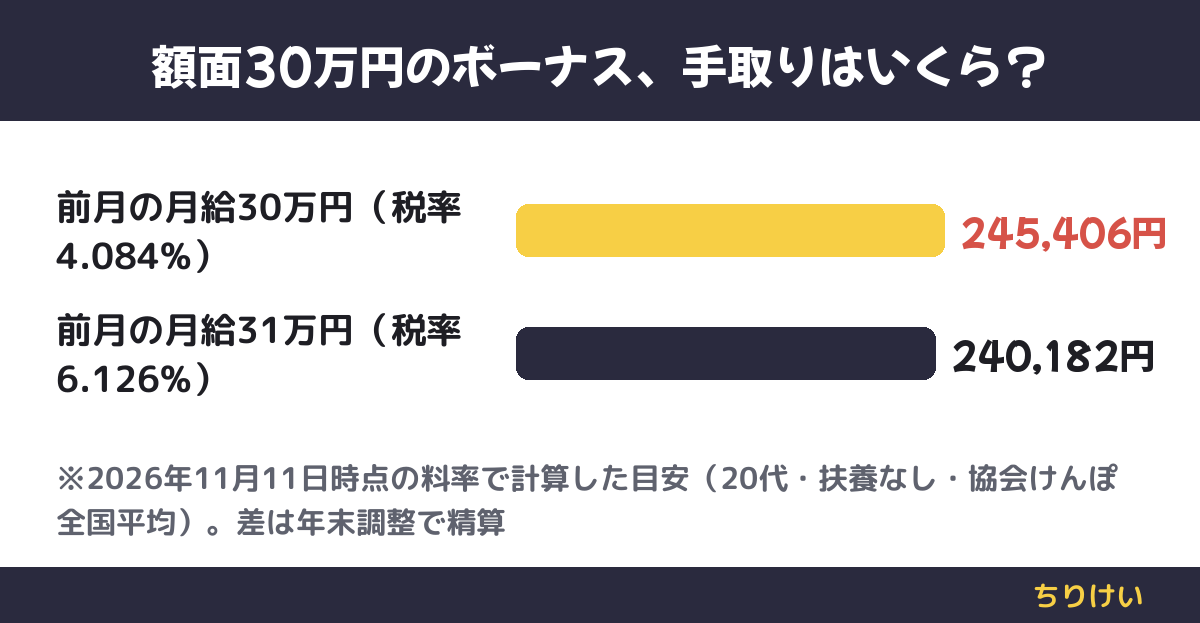
ただし、これで損が決まるわけではありません。ボーナスから引かれる所得税は「仮の金額」で、1年分の税金は年末調整でまとめて精算されます。引かれすぎていれば、12月か1月の給料で戻ってきます。
【独自】明細で慌てないために|住民税は引かれず、今年は支援金が増えた
ボーナスの明細を見るときは、2つのことを知っておくと安心です。
1つめは、住民税は毎月の給料から引かれるしくみだということです。会社が給料から引く住民税は、6月から翌年5月までの12回に分けて、毎月の給料から差し引かれます。そのため、ボーナスの明細に住民税の欄がなくても間違いではありません。
2つめは、今年から「子ども・子育て支援金」が健康保険料といっしょに引かれていることです。2026年4月分から始まり、ボーナスにもかかります。額面30万円なら345円なので、金額は小さめです。明細では健康保険料に含まれていたり、別の欄になっていたりと、会社によって書き方が違います。
【判断基準】生活防衛資金が手取り3か月分未満なら、まずは貯金へ
手取りがわかったら、使い道を決める前に「何に、いくら回すか」を先に決めておくのがおすすめです。一人暮らしは、急な出費を代わりに払ってくれる人がいないので、状況で分けて考えます。
- 貯金が手取りの3か月分に届いていない人:ボーナスの半分以上を、まず生活費の予備に回す。手取り20万円なら、目安は60万円です
- 3か月分以上たまっている人:新NISAの積立を少し増やす、または年末年始の帰省・自分へのごほうびに使う。使う額を先に決めておけば、使いすぎを防げます
- 入社1年目でボーナスが少なかった人:査定期間の途中で入社すると、満額でないことがあります。少なくても、毎月の先取り貯金を続けることを優先してOKです
振り分けは、ボーナスが口座に入った日に済ませるのがコツです。毎月の給料での貯め方は先取り貯金のやり方に、投資に回す場合は新NISAの始め方や新NISAは年末に使い切るべき?にまとめています。年末調整でいくら戻るかは年末調整2026の変更点で確かめられます。
次の一歩
ボーナスの貯金分は、金利の高い普通預金に置いておくと、引き出しやすさはそのままで利息が少し増えます。ネット銀行の普通預金金利比較|一人暮らしの貯金30万円で利息は年いくら?
まとめ
2026年冬のボーナスは、民間の平均で44万6,252円の予測です。20代一人暮らしの手取りは額面の約82%で、額面30万円なら約24.5万円が目安になります。前月の月給が31万円前後を超えると所得税の率が上がりますが、年末調整で精算されるので心配しすぎなくて大丈夫です。手取りが入ったら、まず生活費の予備が足りているかを確かめてから、使い道を決めましょう。
出典・参考
- 三菱UFJリサーチ&コンサルティング「2026年冬のボーナス見通し」(2026年11月9日)(2026年11月11日確認)
- 第一ライフ資産運用経済研究所「2026年・冬のボーナス予測」(2026年11月11日確認)
- 厚生労働省「令和7年賃金構造基本統計調査 速報」(2026年11月11日確認)
- 国税庁「賞与に対する源泉徴収税額の算出率の表(令和8年分)」(2026年11月11日確認)
- 全国健康保険協会(協会けんぽ)令和8年度の保険料率(平均保険料率・子ども・子育て支援金率)(2026年11月11日確認)
- 全国健康保険協会「令和8年度 保険料率について」(子ども・子育て支援金の開始月)(2026年11月11日確認)
- 日本年金機構「厚生年金保険の保険料(賞与の保険料)」(2026年11月11日確認)
- 厚生労働省「令和8年度の雇用保険料率」資料(2026年11月11日確認)
- 和歌山県「個人住民税の特別徴収 Q&A」(2026年11月11日確認)
※本記事の情報は2026年11月11日時点のものです。制度・保険料率は変更される場合があるため、最新情報は公式サイトでご確認ください。手取りの金額はモデルケースの目安で、実際の金額は会社の健康保険や前月の給料によって変わります。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。