※本記事はプロモーション(広告)を含みます。
※2026年11月1日時点の情報です。出典は記事の最後にまとめています。
「11月から預金の金利が上がるらしいけど、貯金が少ない自分には関係ある?」と思っていませんか。大手の比較記事は100万円以上を預ける前提の計算が多く、一人暮らしの貯金額だと実感がわきにくいです。この記事では、貯金10万〜200万円で利息が年いくら変わるかを計算し、どの銀行に置くかを貯金額で決める方法をまとめます。
この記事の結論
- 一人暮らしの貯金30万円なら、11月の引き上げで利息は税引後で年約240円増えるだけ。銀行を変えると年約1,700円の差になることもあります
- 給与・家賃の引き落とし口座は変えず、「貯金用の口座」だけ金利の高い銀行に分けるのがいちばん手間が少ないです
- 貯金50万円までは今の口座で十分。100万円が見えてきたら置き場所を見直す価値があります
11月から普通預金は年0.5%が標準に
結論から言うと、条件なしの普通預金金利は多くの銀行で年0.5%にそろいました。差がつくのは「条件を満たすと上乗せされる金利」です。
9月の日銀の利上げを受けて、三菱UFJ銀行など大手は11月2日から年0.4%→0.5%に上げます。ゆうちょ銀行の通常貯金は11月9日から年0.5%です。普通預金の金利は変動金利なので、今ある残高にも手続きなしで新しい金利がつきます。
| 銀行 | 条件なしの金利 | 条件つきの金利(主な条件) | 適用日 |
|---|---|---|---|
| 三菱UFJ銀行など大手 | 年0.5% | ― | 11月2日 |
| ゆうちょ銀行(通常貯金) | 年0.5% | ― | 11月9日 |
| 楽天銀行 | 年0.5% | 年0.58%(楽天証券と連携するマネーブリッジ)/年0.52%(楽天カードの引き落とし) | 11月2日 |
| ソニー銀行 | 年0.5% | 最大年0.9%(円リッチプログラムの条件をすべて満たす) | 11月2日 |
| auじぶん銀行 | 年0.51% | 最大年0.71%(まとめて金利優遇) | 11月1日 |
| PayPay銀行 | 年0.4% | 残高に応じて最大年0.7%(29歳以下は10万円から年0.6%) | 11月1日 |
| あおぞら銀行BANK | 年1.2%(100万円以下の部分) | 100万円を超えた部分は年0.75% | 10月1日 |
※金利はすべて税引前。利息には20.315%の税金がかかります。各行の公式発表(2026年11月1日確認)より。
【独自】貯金30万円なら利息の差は年いくら?
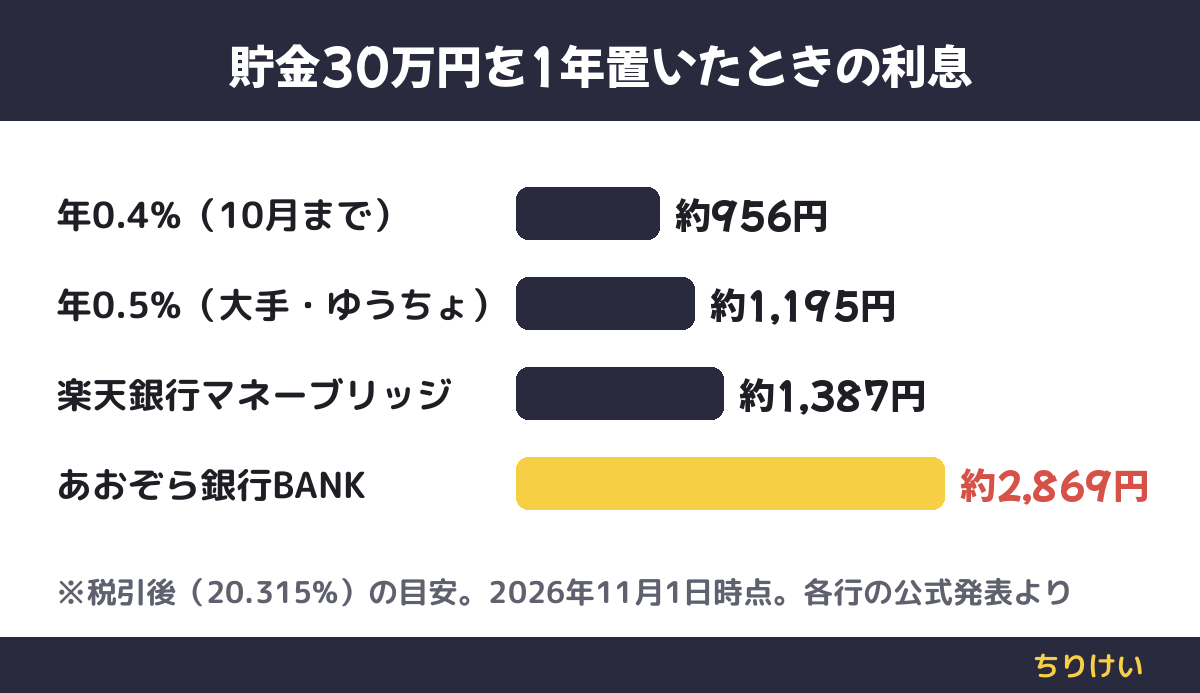
答えは「0.4%から0.5%に上がった分は年約240円、銀行を変えた場合の差は年190〜1,670円くらい」です。金利の数字だけ見ると大きな差に見えますが、貯金が少ないうちは金額にすると小さめです。
下の表は、貯金をそのまま1年置いたときの税引後の利息です。自分の貯金額の行を見てみてください。
| 貯金額 | 年0.4%(10月まで) | 年0.5%(大手・ゆうちょ) | 年0.58%(楽天銀行マネーブリッジ) | あおぞら銀行BANK |
|---|---|---|---|---|
| 10万円 | 約319円 | 約398円 | 約462円 | 約956円 |
| 30万円 | 約956円 | 約1,195円 | 約1,387円 | 約2,869円 |
| 50万円 | 約1,594円 | 約1,992円 | 約2,311円 | 約4,781円 |
| 100万円 | 約3,187円 | 約3,984円 | 約4,622円 | 約9,562円 |
| 200万円 | 約6,375円 | 約7,969円 | 約9,243円 | 約15,539円 |
※税引後(20.315%)の目安。1年間残高が変わらない前提で、利息の再投資(複利)や端数処理は考えていません。あおぞら銀行BANKは100万円以下の部分に年1.2%、超えた部分に年0.75%で計算。
確かめたこと:各行の公式の改定案内(2026年11月1日確認)の金利に、利息にかかる税率20.315%を当てはめて計算しました。たとえば貯金30万円の場合、大手の0.5%だと年約1,195円、あおぞら銀行BANKだと年約2,869円で、差は年約1,670円です。月にすると約140円なので、サブスク1つ分にも届きません。
PayPay銀行は残高の区分で金利が変わる仕組みで、区分の金利が残高全体にかかるかどうかは発表資料に書かれていないため、表には入れていません。
ここからわかるのは、「貯金が少ないうちは、金利より貯金額を増やすほうが効く」ということです。貯金30万円を40万円にすれば、0.5%のままでも利息は年約400円増えます。
【独自】給与口座はそのまま、貯金用の口座だけ分ける
金利の高い銀行を使うなら、給与の受け取りや家賃の引き落としはそのままにして、貯金用の口座だけ新しく作るのがおすすめです。
給与口座を変えると、会社への届け出、家賃・スマホ代・クレジットカードの引き落とし先の変更が必要になります。一人暮らしだと引き落としの数が多く、1つ変え忘れると引き落としができずに延滞扱いになるおそれもあります。貯金用だけ分ければ、この手間はありません。
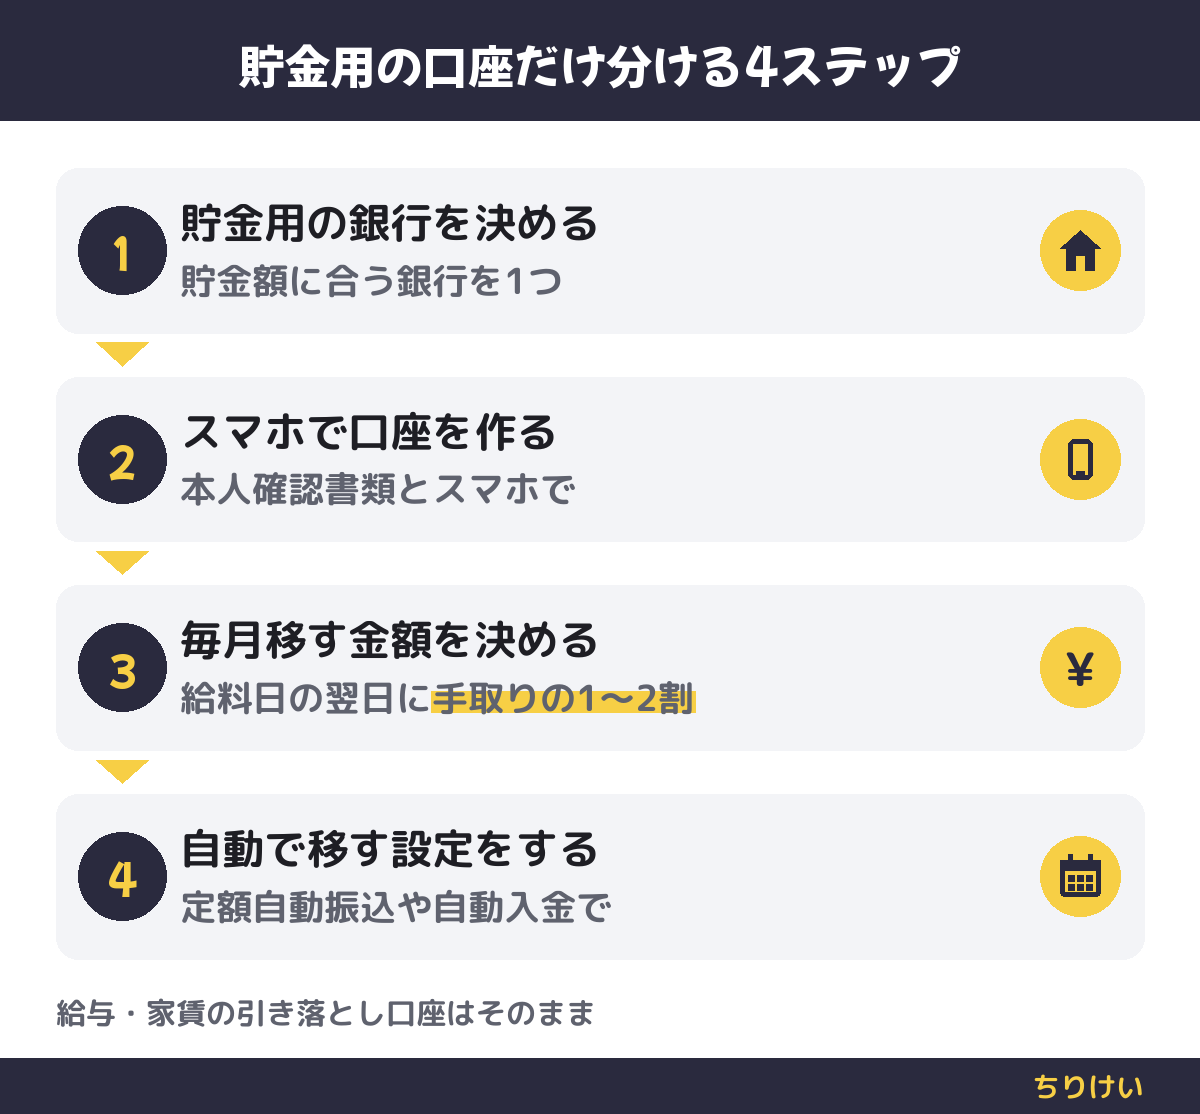
- 貯金用の銀行を1つ決める:下の判断基準で、自分の貯金額に合う銀行を選びます
- スマホで口座を作る:ネット銀行は本人確認書類とスマホで申し込めるところが多いです
- 毎月移す金額を決める:給料日の翌日に、手取りの1〜2割など決まった額を移します
- 自動で移す設定をする:給与口座からの定額自動振込や、貯金用口座側の自動入金(入金サービス)を使うと、移し忘れがなくなります
給料日に先に貯金分を分けておく「先取り貯金」と組み合わせると、貯金用口座にはお金が増える一方になります。やり方は先取り貯金のやり方|手取り20万の一人暮らしは月いくら?で手取り別に試算しています。
振込や自動入金が無料になる回数・条件は銀行ごとに違います。口座を作る前に、各行の公式サイトの手数料ページで確かめてください。
【独自】20代が満たしやすい条件で選ぶ
条件つきの金利は、「何をすれば上乗せされるか」で選ぶと選びやすくなります。20代の一人暮らしなら、年齢や今使っているカードで満たせる条件が狙い目です。
29歳以下ならPayPay銀行の区分が少額から
PayPay銀行は、29歳以下だと残高10万円から年0.6%、100万円から年0.7%の区分になります(30歳以上は50万円から年0.6%、200万円から年0.7%)。PayPayを使っていて、PayPayポイントの受取設定をすると、さらに年0.1%分のポイントがつきます。29歳以下の区分は満30歳になる誕生月の月末までです。
楽天カードを使っているなら楽天銀行
楽天銀行は、楽天カードの利用代金の引き落としがあると年0.52%、楽天証券と口座をつなぐマネーブリッジを設定すると年0.58%になります。すでに楽天カードを使っている人は、引き落とし先を楽天銀行にするだけで条件を満たせます。楽天カードが向いている人は楽天カードのメリット・デメリット、楽天証券を使うか迷っている人は楽天証券とSBI証券どっち?で整理しています。
条件なしで高いのはあおぞら銀行BANK
あおぞら銀行BANKは、条件なしで100万円以下の部分に年1.2%がつきます。カードや証券口座を増やしたくない人、貯金用口座はシンプルにしたい人に向いています。
注意したいのは、上乗せ金利は「金利情勢などにより見直される場合がある」と各行が案内している点です。条件のために使わないサービスを増やすのは避けましょう。
【判断基準】貯金50万円までは今の口座でいい、100万円が見えたら置き場所を変える
早見表をもとにすると、一人暮らしの貯金額別の判断はこうなります。
- 貯金50万円未満の人:今の口座のままで大丈夫です。銀行を変えても差は年2,800円以下。まずは毎月の先取り貯金で残高を増やすほうが効きます
- 貯金50万〜100万円の人:貯金用口座を分けるとよい時期です。楽天カードを使っているなら楽天銀行、29歳以下でPayPayを使うならPayPay銀行、条件を気にしたくないならあおぞら銀行BANKが候補です
- 貯金100万円を超える人:差が年5,000円を超えてきます。生活防衛資金(生活費の3〜6か月分が目安とよくいわれます)は普通預金に置き、それ以上は新NISAなどの使い道も合わせて考えましょう
20代一人暮らしの貯金の目安は20代一人暮らしの貯金は中央値37万円で、日銀の金利と家計の関係は日銀据え置きで一人暮らしの家計は?で解説しています。
まとめ
11月から普通預金は年0.5%が標準になりました。ただ、一人暮らしの貯金30万円なら増える利息は年約240円で、銀行を変えても差は年1,700円ほどです。給与口座はそのままに、貯金が50万〜100万円に近づいたら貯金用の口座だけ金利の高い銀行に分けましょう。それまでは、金利より毎月の先取り貯金で残高を増やすことを優先するのがおすすめです。
出典・参考
- 三菱UFJ銀行 円普通預金金利の改定(公式発表)(2026年11月1日確認)
- ゆうちょ銀行 通常貯金の金利改定(公式発表)(2026年11月1日確認)
- 楽天銀行 普通預金金利の引き上げ(公式発表)(2026年11月1日確認)
- ソニー銀行 円普通預金金利の引き上げ(公式発表)(2026年11月1日確認)
- auじぶん銀行 円普通預金金利の改定(公式発表)(2026年11月1日確認)
- PayPay銀行 円普通預金金利の引き上げ(公式発表)(2026年11月1日確認)
- あおぞら銀行 BANK 円普通預金金利の変更(公式発表)(2026年11月1日確認)
※本記事の情報は2026年11月1日時点のものです。金利・条件は変更される場合があるため、最新情報は各銀行の公式サイトでご確認ください。利息の計算は目安で、実際の金額は残高の動きや端数処理によって変わります。