※本記事はプロモーション(広告)を含みます。
※2026年11月7日時点の情報です。出典は記事の最後にまとめています。
「新NISAを始める前に生活防衛資金を貯めよう、と聞くけど、一人暮らしの自分は結局いくらあればいいの?」と迷っている人は多いと思います。「生活費の3〜6か月分」と言われても、3と6では金額が倍違います。この記事では、20代・一人暮らしの会社員が何か月分を目安にすればいいかを、会社員が使える公的な給付から計算して、手取り別の金額まで出します。
この記事の結論
- 手取り20万円の一人暮らしなら、最低限の生活費12万円×3か月=約36万円が最初の目標(モデルケース)
- 正社員の会社員は、病気なら傷病手当金、退職なら失業給付があるので、まずは3か月分で十分
- 転職を考えている人、入社1年未満の人、契約社員の人は6か月分。引っ越し代などは別枠で貯める
生活防衛資金は「最低限の生活費×3〜6か月」|置き場所は普通預金
生活防衛資金は、病気や退職で収入が減ったときに、生活を守るための現金です。目安は最低限の生活費の3〜6か月分と言われることが多いです。
- 計算のもと:今の生活費ではなく、家賃・食費・光熱費・通信費など「これだけは払う」最低限の額
- 置き場所:すぐ引き出せる普通預金。値下がりする投資信託や株には入れない
- 順番:投資に回すお金とは分けて、先に(または並行して)貯める
ここまではよく言われる話です。大事なのは「自分は3か月なのか6か月なのか」と「具体的にいくらか」なので、次から一人暮らしの数字で考えます。
【独自】手取り別の早見表|20代一人暮らしは33万〜44万円が最初の目標
一人暮らしの最低限の生活費は、家賃+その他の最低限の支出で出せます。その他は食費・光熱費・スマホ代・保険・日用品など、削りにくいものだけを入れます。飲み会や服、趣味のお金は入れません。
手取り別のモデルケースで計算すると、次のようになります。
| 手取り(月) | 最低限の生活費(モデル) | 3か月分 | 6か月分 |
|---|---|---|---|
| 18万円 | 11万円(家賃5.5万+その他5.5万) | 33万円 | 66万円 |
| 20万円 | 12万円(家賃6万+その他6万) | 36万円 | 72万円 |
| 22万円 | 13万円(家賃6.5万+その他6.5万) | 39万円 | 78万円 |
| 25万円 | 14.5万円(家賃7.5万+その他7万) | 43.5万円 | 87万円 |
※家賃・支出はモデルケースです。自分の家計簿の数字に置き換えて計算してください。
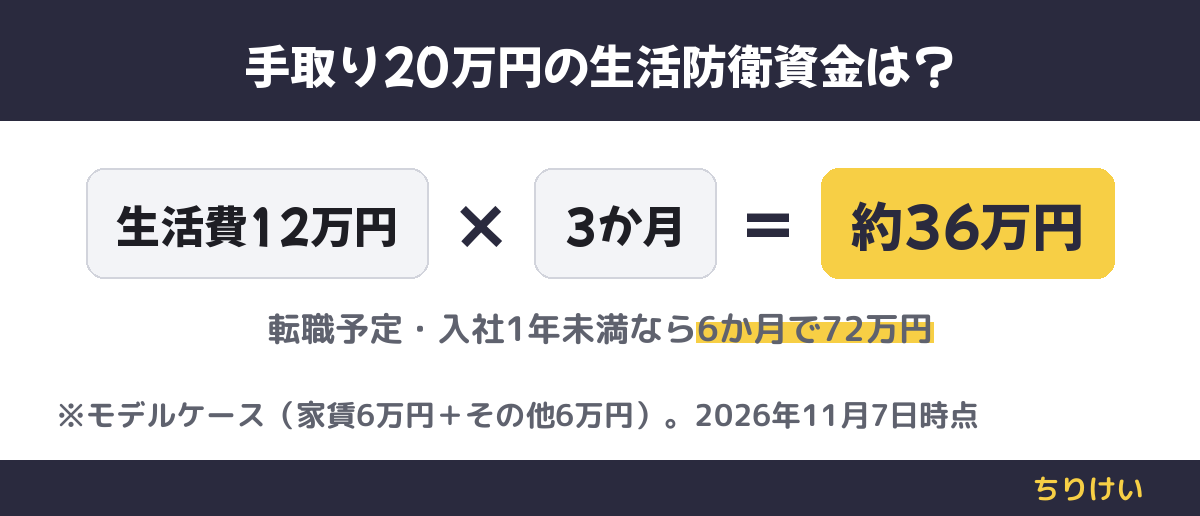
一人暮らしは家賃を一人で払うので、最低限の生活費のうち家賃が半分近くを占めます。家賃は収入が減っても下げにくいので、生活防衛資金は「家賃何か月分を守れるか」と考えるとイメージしやすいです。
自分の数字を出すときは、家計簿アプリやクレジットカードの明細で直近3か月の支出を見て、「なくなっても困らないもの」を引いた額を使うのがおすすめです。ボーナスが出る会社でも、ボーナスは減ることがあるので計算に入れないほうが安全です。
ちなみに、20代一人暮らしの貯金の目安は20代一人暮らしの貯金は中央値37万円|手取り別の目標額も試算で解説しています。3か月分の36万円前後は、ちょうどこの水準に近い金額です。
【独自】会社員が3か月分から始めていい理由|傷病手当金と失業給付の空白を計算
会社員が3か月分で足りると考えられるのは、収入が止まっても健康保険と雇用保険の給付があるからです。生活防衛資金が本当に必要なのは、給付が出るまでの「空白」と、給付では足りない差額です。
病気やケガで働けないとき:傷病手当金
会社の健康保険に入っていれば、病気やケガで仕事を休んだときに傷病手当金がもらえます。協会けんぽの場合、連続3日休んだ後の4日目から、1日あたり「標準報酬月額の平均÷30×2/3」が支給されます。支給期間は通算1年6か月です。
確かめたこと:協会けんぽの計算式(2026年11月7日確認)で、額面の月給26万円(標準報酬月額26万円)のモデルケースを計算すると、26万円÷30=8,670円(10円未満四捨五入)、×2/3で日額5,780円です。30日分で約17.3万円になります。最低限の生活費12万円は上回るので、長く休んでも生活費はまかなえる計算です。ただし休んだ分をあとから申請して受け取る給付なので、最初の1か月ほどは手元の現金でつなぐ前提で考えておくと安心です。
会社を辞めたとき:失業給付(基本手当)
自己都合で辞めた場合、失業給付はすぐには出ません。ハローワークで手続きした日から7日間の待期があり、さらに原則1か月の給付制限があります(2025年4月1日以降に辞めた人)。つまり、少なくとも1か月と7日は基本手当が出ません。
支給が始まっても、1日あたりの額は辞める前の賃金の50〜80%です。自己都合で、雇用保険に入っていた期間が10年未満なら、もらえる日数は90日です。
まとめると、次が決まらないまま辞めた場合は「1か月以上の収入ゼロ」+「その後の数か月は給料より少ない」が続きます。最低限の生活費3か月分があれば、この期間を乗り切れる計算です。
【独自】【判断基準】転職を考えている人・契約社員は6か月分。引っ越し代は別枠
3か月分で足りるのは、上の給付をきちんと受けられる人です。次に当てはまる人は6か月分を目標にしてください。
- 入社1年未満の人:失業給付は、原則として辞める前の2年間に雇用保険の期間が12か月以上必要です。1年目で自己都合で辞めると、受け取れない可能性があります
- 転職を考えている人:次を決めずに辞めると、給付制限の期間は収入がゼロです。転職活動が長引くことも考えて6か月分あると気持ちに余裕が出ます
- 契約社員・派遣社員の人:契約が更新されないリスクがあり、収入の見通しが立てにくいため
- 正社員で転職予定がない人:まずは3か月分。貯まったら投資に回すお金を増やして大丈夫です
もう1つ、一人暮らしならではの注意点があります。引っ越し・賃貸の更新・家電の故障・帰省のような「時期がわかっている大きな出費」は、生活防衛資金とは分けて貯めましょう。これを生活防衛資金から出すと、いざというときに3か月分が残っていない、ということになりがちです。口座を分けるか、先取り貯金の中で「特別費」として毎月少しずつ積み立てるのがおすすめです。やり方は先取り貯金のやり方|手取り20万の一人暮らしは月いくら?で紹介しています。
貯まるまでの新NISAは少額で並行。置き場所はネット銀行
生活防衛資金が貯まるまで投資をまったくしない、と決める必要はありません。毎月の先取り貯金のうち、多くを生活防衛資金に、少しを新NISAの積立に回して、3か月分が貯まったら配分を逆にする、という進め方でも大丈夫です。積み立てる商品の選び方はオルカンとS&P500どっち?で解説しています。
置き場所は、すぐ引き出せる普通預金が基本です。同じ普通預金でも銀行によって金利が違うので、給料の口座とは別にネット銀行を使うと、利息も少し増えて「手をつけにくい口座」にもなります。6か月分のうち、当面使わない部分を個人向け国債に置く方法もあります(個人向け国債と預金の比較)。ただし個人向け国債は原則として発行から1年間は換金できないので、3か月分は普通預金に残しておきましょう。
次の一歩
生活防衛資金の置き場所を決めましょう。一人暮らしの貯金額で、ネット銀行ごとに利息が年いくら違うかを比べています。ネット銀行の普通預金金利比較|一人暮らしの貯金30万円で利息は年いくら?
まとめ
生活防衛資金は、最低限の生活費×3〜6か月分です。20代一人暮らしの正社員なら、まずは3か月分(手取り20万円のモデルで約36万円)を目標にしましょう。会社員は傷病手当金や失業給付があるので、必要なのは給付が出るまでの空白と、足りない差額の分です。
入社1年未満・転職を考えている・契約社員の人は6か月分。引っ越しや更新料は別枠で貯めると、いざというときに慌てずにすみます。
出典・参考
- 全国健康保険協会(協会けんぽ)「傷病手当金」(2026年11月7日確認)
- 岩手労働局・ハローワーク「令和7年4月1日以降に離職された方は給付制限期間が1か月に短縮されます」(2026年11月7日確認)
- ハローワークインターネットサービス「よくあるご質問(雇用保険について)」(2026年11月7日確認)
- 財務省「個人向け国債 Q&A」(2026年11月6日確認)
※本記事の情報は2026年11月7日時点のものです。制度の内容は変更される場合があるため、最新情報は公式サイトでご確認ください。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。