※本記事はプロモーション(広告)を含みます。
※2026年11月18日時点の情報です。出典は記事の最後にまとめています。
「配当がもらえる高配当ETFを新NISAで買ってみたい。でも月1万円くらいで、本当に意味あるの?」と思っていませんか。一人暮らしだと、投資に回せるお金は多くありません。この記事では、少額で積み立てたときに分配金(配当)が月いくらになるかを、積立額別に計算しました。あわせて、手取りを減らさない設定と、20代一人暮らしが先にやるべきことの順番もまとめています。
この記事の結論
- 一人暮らしの人が月1万円を5年積み立てると、分配金は年約1.8万円(月1,500円ほど)が目安です(利回り3%で試算)
- 分配は年4回などに分かれ、毎回の額はバラバラ。「毎月の生活費の足し」にはなりにくいです
- 配当の受取方法を「株式数比例配分方式」にしないと、NISAでも約2割の税金が引かれます。最初に設定しておけば安心です
高配当ETFとは?新NISAの成長投資枠で1口から買える
高配当ETFは、配当の多い会社の株をまとめて買える「上場している投資信託」です。株と同じように証券会社で売買でき、新NISAの成長投資枠で買えます。
成長投資枠は年240万円まで使えます。NISA全体で持てる上限は1,800万円で、そのうち成長投資枠は1,200万円までです。月1万円の積立なら、枠を気にする必要はまずありません。
ETFは「口(くち)」という単位で買います。日本の高配当株に投資する代表的なETFを2つ、運用会社の公表値で並べました。
| 項目 | NF・日経高配当50 ETF(1489) | iシェアーズ MSCI ジャパン高配当利回り ETF(1478) |
|---|---|---|
| 1口の値段 | 3,499円(11/18終値) | 約5,444円(10/31時点の計算値) |
| 最低いくらから | 1口=約3,500円 | 1口=約5,400円 |
| 信託報酬(年・税込) | 0.308% | 0.209% |
| 分配金利回り | 2.96%(11/17時点) | 約2.7%(直近1年の分配金146円から計算) |
| 分配の回数 | 年4回(1・4・7・10月) | 年2回(2・8月) |
値段と利回りは毎日変わります。特定の銘柄をおすすめするものではなく、数字の見方の例です。
選ぶときは、利回りだけでなく信託報酬(持っている間ずっとかかる手数料)と、どんな基準で会社を選んでいるかも見ておくと安心です。高配当株の選び方は高配当株の選び方|初心者が月1万円で始めると配当はいくら?でも解説しています。
【独自】月1万円の積立で分配金は月いくら?積立額別の早見表
月1万円を5年続けると、分配金は年約1万8,000円です。月にならすと1,500円ほどで、サブスク1〜2本分くらいのイメージです。
一人暮らしで無理なく出せそうな積立額で計算しました。
| 毎月の積立額 | 5年後の元本 | 5年後の年間分配金 | 月あたり | 10年後の年間分配金 |
|---|---|---|---|---|
| 5,000円 | 30万円 | 9,000円 | 750円 | 18,000円 |
| 1万円 | 60万円 | 18,000円 | 1,500円 | 36,000円 |
| 2万円 | 120万円 | 36,000円 | 3,000円 | 72,000円 |
| 3万円 | 180万円 | 54,000円 | 4,500円 | 108,000円 |
前提:モデルケース。分配金利回り3%、株価と分配金は変わらない、分配金は使う(再投資しない)として計算。NISAで非課税の場合。実際の分配金は増えも減りもします。
少額だと「配当で暮らす」には遠い金額です。ただ、積み立てた分だけ分配金がきちんと増えていくのは、続ける励みになります。
月1万円ぴったりは買えない点に注意
ETFは1口単位なので、金額ぴったりには買えません。1489なら1口3,499円なので、1万円で買えるのは2口(6,998円)。残りの約3,000円は翌月に回すことになります。
楽天証券の「かぶツミ」(国内株式の積立)は、1株から・最低1,000円から積み立てられると案内されています。毎月の手間を減らしたい人は、こうした積立サービスを使う方法もあります。
【独自】分配は年4回で毎回バラバラ|1月と7月は千円台
高配当ETFの分配金は、毎月同じ額が入るわけではありません。1489の場合、多い月と少ない月で5倍以上の差がありました。
確かめたこと:NEXT FUNDSの公表値(2026年11月18日確認)では、直近1年の分配金は1口あたり1月8円、4月38円、7月9円、10月49円でした。合計104円です。これを60万円分(171口)持っていた場合に当てはめると、次のようになります。
| 分配の月 | 1口あたり | 171口(約60万円)の場合 |
|---|---|---|
| 1月 | 8円 | 1,368円 |
| 4月 | 38円 | 6,498円 |
| 7月 | 9円 | 1,539円 |
| 10月 | 49円 | 8,379円 |
| 合計 | 104円 | 17,784円 |
2026年1〜10月の実績(課税前)。将来の分配金を約束するものではありません。
4月と10月にまとまって入り、1月と7月は千円台です。毎月の家賃や光熱費の足しにしようとすると、当てが外れる月が出てきます。「年に数回のボーナス」くらいに考えておくと気がラクです。
【独自】受取方法と国内・米国で手取りが変わる|年1.8万円が1.4万円に
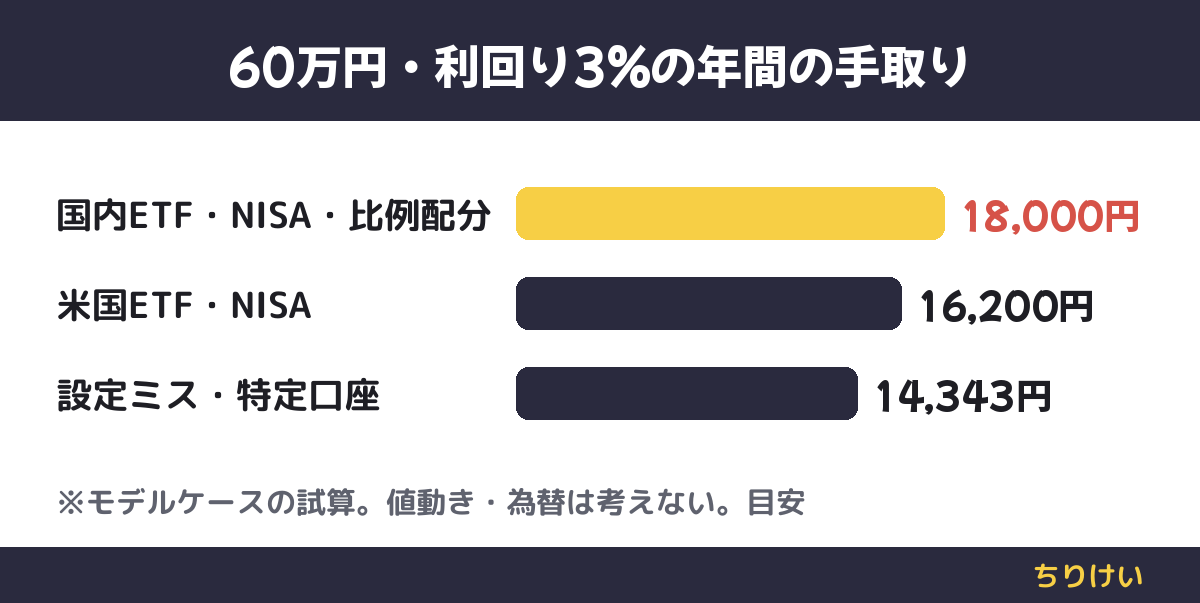
同じ60万円でも、設定や買う場所しだいで手取りは年3,600円ほど変わります。少額だからこそ、引かれる分はもったいないです。
受取方法が「株式数比例配分方式」でないと課税される
配当や分配金の受け取り方は、証券会社で選びます。NISAで国内上場のETFや株の分配金を非課税で受け取るには「株式数比例配分方式」(証券口座で受け取る方式)を選ぶ必要があります。銀行口座や郵便局で受け取る方式だと、NISAで買っていても約20%の税金がかかります。
米国上場ETFは10%が戻らない
米国に上場しているETFの分配金は、まず米国で10%の税金が引かれます。NISAで非課税になるのは日本の税金だけです。特定口座なら確定申告で取り戻す仕組み(外国税額控除)がありますが、NISAでは使えません。
年1万8,000円の分配金なら、差は1,800円です。米国の会社に投資したい気持ちが強いなら、この差を知ったうえで選べば十分です。
【判断基準】20代一人暮らしは「貯金→つみたて枠→高配当」の順で十分
高配当ETFは、先にやることを済ませてから「上乗せ」で始めるのがおすすめです。一人暮らしは収入が自分ひとりなので、順番を間違えると困ったときに売るはめになります。
- 生活防衛資金がまだ貯まっていない人:先に貯金を優先。目安は生活防衛資金はいくら?20代一人暮らしは手取り20万で36万円が目安で計算できます
- 資産をできるだけ大きく育てたい人:つみたて投資枠で、分配金を出さずに自動で再投資する投資信託を優先する考え方があります。オルカンとS&P500どっち?も参考にしてください
- つみたて枠の積立が続いていて、さらに月数千円〜1万円出せる人:成長投資枠で高配当ETFを少し持つのはアリ。分配金が入るのを見ると、投資を続けるモチベーションになりやすいです
- 分配金で毎月の生活費を補いたい人:少額では月数百〜数千円で、毎回の額もバラバラ。家計の当てにするのはまだ早いです
なお、受け取った分配金で買い直すと、その分だけ成長投資枠を使います。年240万円の枠に対して数万円なので、少額のうちは気にしなくて大丈夫です。また、NISAで値下がりして売っても、損を他の利益と相殺することはできません(新NISAは損益通算できない)。高配当ETFも値下がりすることがあり、元本割れのリスクがあります。
少額で始める手順|受取方法の設定を最初に
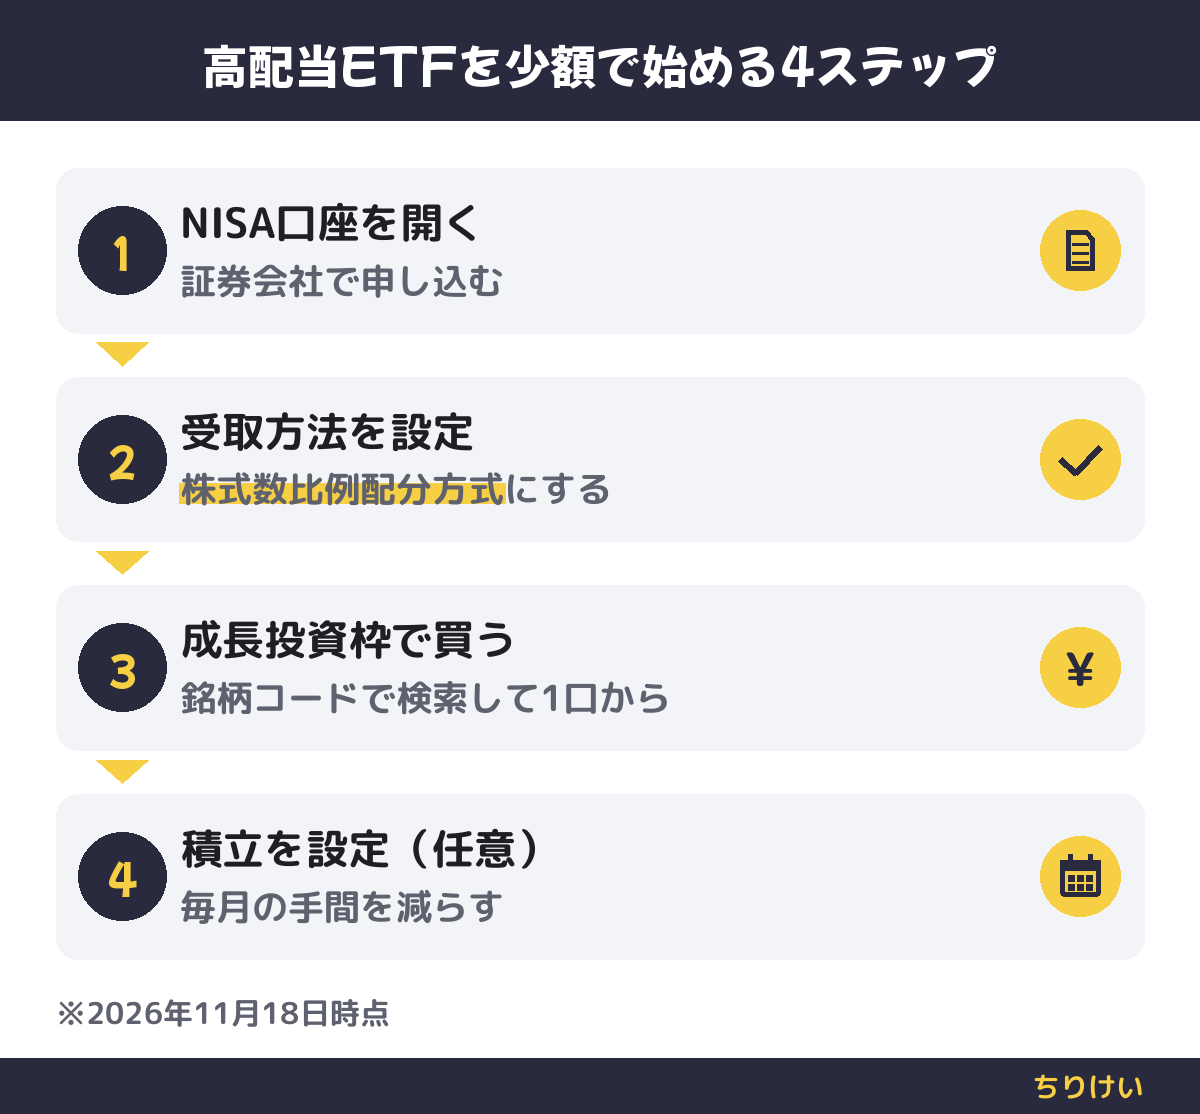
手順は4つです。いちばん大事なのは、買う前に受取方法を確かめることです。
- NISA口座を開く:まだなら証券会社で申し込みます。証券会社の違いは楽天証券とSBI証券の比較にまとめています
- 配当の受取方法を「株式数比例配分方式」にする:口座の設定画面で確認します
- 成長投資枠で銘柄コードを検索して買う:買うときに「NISA(成長投資枠)」を選ぶのを忘れずに。楽天証券では、成長投資枠の国内株式・ETFの取引手数料は0円です
- 積立にするなら積立サービスを設定:毎月自分で買うのが面倒なら、楽天証券の「かぶツミ」などを使います
まとめ
高配当ETFは新NISAの成長投資枠で1口(数千円)から買えます。月1万円を5年積み立てると、分配金は年約1.8万円が目安です。分配は年数回で額もバラバラなので、生活費の当てにせず「続ける励み」くらいに考えるのがちょうどいいです。
始めるなら、まず生活防衛資金とつみたて投資枠を整えてから。買う前に受取方法を「株式数比例配分方式」にしておけば、少ない分配金を税金で減らさずに済みます。
出典・参考
- NEXT FUNDS「1489 NF・日経高配当50 ETF」(2026年11月18日時点)
- 野村アセットマネジメント「1489 マンスリーレポート(2026年10月)」(2026年11月18日時点)
- ブラックロック「iシェアーズ MSCI ジャパン高配当利回り ETF ファクトシート」(2026年11月18日時点)
- マネックス証券「新NISAの成長投資枠」(2026年11月18日時点)
- 野村證券「配当金等の受取方法」(2026年11月18日時点)
- 松井証券 FAQ(NISAでの米国株の配当の課税)(2026年11月18日時点)
- 東証マネ部!(NISAでの海外ETFの現地課税)(2026年11月18日時点)
- 楽天証券「NISAの強み」(2026年11月18日時点)
※本記事の情報は2026年11月18日時点のものです。制度・キャンペーン内容は変更される場合があるため、最新情報は公式サイトでご確認ください。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。