※本記事はプロモーション(広告)を含みます。
※2026年10月24日時点の情報です。出典は記事の最後にまとめています。
PayPayのアプリでよく見る「ポイント運用」。気になるけれど、「ポイントが減ったら嫌だし、そもそもやる意味あるの?」と迷っている人も多いと思います。
この記事では、PayPayポイント運用のやり方を押さえたうえで、一人暮らしの月のポイントで1年にどれくらい増えたり減ったりするのか、手数料をかけない入れ方、新NISAとの使い分けまで、金額でまとめました。
この記事の結論
- 一人暮らしで月1,000ptを1年入れても、値動きの差は仮に10%動いて±1,200pt。大きく増やす場所ではなく「投資の練習用」
- 追加は1回100pt未満なら手数料がかからない。100pt以上だと約1%差し引かれる
- 初心者は値動きが素直なコースから。「チャレンジ」系は値動きが約3倍で、少額でも減り方が大きい
PayPayポイント運用とは?始め方と引き出し方
PayPayポイント運用は、持っているPayPayポイントを、アメリカの株価指数などの値動きに合わせて増減させるサービスです。証券口座はいらず、ポイントのまま始められます。
押さえておきたいルールは次のとおりです。
- 使えるのは通常のPayPayポイントだけ。期間限定ポイントやPayPay残高では運用できません
- 元本保証はありません。ただし運用中のポイントが0ptを下回ることはなく、追加の支払いを求められることもありません
- 1pt単位で追加・引き出しができ、運用中のポイントに有効期限はありません
- 引き出したポイントはPayPayポイントに戻ります。現金として出金することはできません
始め方は、PayPayアプリの「ポイント運用」アイコンを開き、コースを選んで、追加するポイント数を入れるだけです。引き出すときは、ポイント運用の画面の「運用状況」から対象のコースを選び、「引き出す(交換)」で金額か全額を指定します。
運営はPPSCインベストメントサービスという会社で、証券口座で投資信託を買う「PayPay資産運用」とは別のサービスです。
【独自】一人暮らしの月のポイントで、1年でいくら増減する?
結論から言うと、一人暮らしで貯まるくらいのポイントなら、1年の増減は数百〜数千ptです。生活が変わる額ではないので、「減っても困らない練習」と割り切るのがちょうどいいです。
下の早見表は、毎月決まったポイントを運用に回した場合の計算です。値動きは仮に「1年で10%上がった/下がった」とし、手数料は毎月1回まとめて入れた場合(1回100pt以上なので約1%)で計算しています。
| 毎月運用に回すポイント | 1年で入れる合計 | 10%動いたときの差 | まとめて入れた場合の手数料(年) |
|---|---|---|---|
| 300pt | 3,600pt | ±360pt | 約36pt |
| 500pt | 6,000pt | ±600pt | 約60pt |
| 1,000pt | 12,000pt | ±1,200pt | 約120pt |
| 2,000pt | 24,000pt | ±2,400pt | 約240pt |
※1年の途中で入れた分は運用期間が短いため、実際の増減はこれより小さくなります。値動きの10%は計算のための仮定で、将来の値動きを示すものではありません。
月1,000ptなら、増えても減ってもランチ1回分くらいの差です。
それでもやる意味があるとすれば、「値段が毎日動くものを持つと、自分はどう感じるか」を、現金を使わずに試せることです。1割下がったときに落ち着いていられるかは、実際に持ってみないとわかりません。
確かめたこと:PPSCインベストメントサービスの「よくある質問」(2026年10月24日確認)で、追加時の手数料が「1回につき100pt以上の追加の際」にかかること、引き出しは無料であることを確かめ、早見表の手数料を計算しました。
【独自】手数料は「1回100pt未満」で入れればかからない
ポイント運用の手数料は、追加するときだけかかります。しかも、1回の追加が100pt未満なら手数料はかかりません。
- 1回100pt以上を追加:参照する資産の価格に1.0%を考慮した額(スプレッド相当)が差し引かれる。1,000ptなら約10pt分
- 1回100pt未満を追加:手数料なし。何回に分けて入れても手数料なし
- 運用中・引き出し(交換):手数料なし
つまり、1,000ptを入れるなら、1回でまとめて入れるより「99ptずつ10回」のほうが約10pt得をします。少額の人ほど、この差の割合は大きくなります。
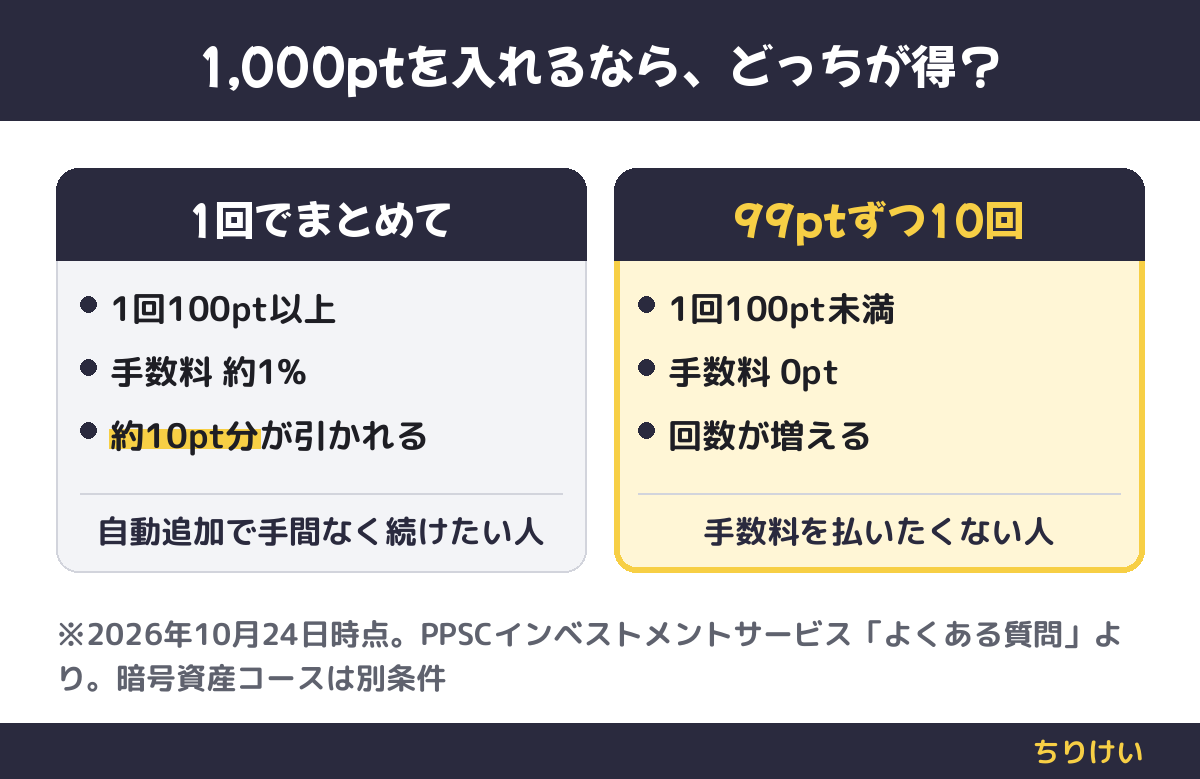
注意したいのが「自動追加」です。これは、PayPayからポイントのデータが連携されるタイミングで、持っているPayPayポイントが全部自動で運用に入る仕組みです。自動追加でも、1回が100pt以上なら手数料がかかります。手間をかけたくない人は自動追加、手数料を払いたくない人は手動で99ptずつ、と使い分けましょう。
ただ、月1,000ptでも手数料は年120pt程度です。毎日アプリを開くのが面倒になってやめてしまうくらいなら、自動追加で気楽に続けるほうがいい人もいます。
なお、手数料の説明は金・テクノロジー・スタンダード・チャレンジ・逆チャレンジの各コースのものです。ビットコインなどの暗号資産のコースは条件を別に確認してください。
【独自】初心者のコースの選び方|3倍コースは少額でも減り方が大きい
初心者は、値動きが指数と同じ方向・同じくらいのコースから選ぶのがおすすめです。コースはタイプで分けると、次の4つになります。
| タイプ | 主なコース(連動をめざすもの) | 値動き | 一人暮らしの初心者には |
|---|---|---|---|
| 値上がりに連動 | スタンダード(米国の主要企業のETF)、テクノロジー(ナスダックの主要100社のETF)、金(ゴールド) | 参照する資産と同じくらい | 最初はここから |
| 値上がりで約3倍 | チャレンジ、テクノロジーチャレンジなど | 約3倍 | 値動きに慣れてから |
| 値下がりで約3倍 | 逆チャレンジ、テクノロジー逆チャレンジ | 逆方向に約3倍 | 練習には向かない |
| 暗号資産 | ビットコイン、イーサリアム | 価格の変動が大きい | 練習には向かない |
※コースの種類は2026年10月24日時点のPayPay公式サイトの記事によります。追加・終了することがあるので、アプリで確認してください。
「約3倍」のコースは、1日の値動きで見ると、指数が1%下がれば約3%下がる仕組みです。練習のつもりで始めるなら、「値上がりに連動」タイプのコースを1つ選んで、まずは数か月続けてみるのが無理のないやり方です。
【判断基準】新NISAをまだ始めていない人は「練習用」、始めた人は「おまけ」
ポイント運用は、新NISAの代わりにはなりません。役割を分けて考えると迷いません。
- 新NISAをまだ始めていない人:ポイント運用で2〜3か月、値動きに慣れる「練習用」として使い、慣れたら新NISAの積立に進むのがおすすめです。お金を増やす本番は、証券口座で現金を積み立てるほうです
- 新NISAで積立をしている人:ポイント運用は「おまけ」。ポイントは買い物で使ってもいいし、運用に回しても家計への影響はわずかです
- PayPayをあまり使わない人:わざわざ始めなくても困りません。よく使うポイントを1つに集めるほうが、貯まり方は早くなります
- ポイントで生活費を払っている人:運用に回さず、そのまま支払いに使いましょう。値下がりしたときに使える額が減るからです
新NISAの月いくらから始めるかは新NISAの始め方|20代会社員は月いくらから?、年末に枠を使い切るべきかは新NISAは年末に使い切るべき?で解説しています。PayPayポイントとVポイントのどちらに集めるかはVポイントとPayPayの交換方法|一人暮らしはどっちに貯める?、Vポイントの貯め方はVポイントの貯め方|一人暮らしはコンビニのスマホ払いで年8,400ptが参考になります。
次の一歩
ポイント運用で値動きに慣れたら、次は現金での積立です。20代・一人暮らしの手取りから無理なく出せる額と、口座開設から積立設定までの流れをまとめています。新NISAの始め方|20代会社員は月いくらから?口座開設から積立まで
まとめ
PayPayポイント運用は、通常のPayPayポイントだけで、アプリから1pt単位で始められます。一人暮らしの月のポイントなら1年の増減は数百〜数千ptで、家計を大きく変えるものではありません。
始めるなら、値動きが素直なコースを1つ選び、手数料を避けたい人は1回100pt未満で入れましょう。値動きに慣れたら、お金を増やす本番は新NISAの積立です。
出典・参考
- PayPayヘルプ(ポイント運用:引き出し方・追加できない場合)(2026年10月24日時点)
- PPSCインベストメントサービス「PayPayポイント運用のよくある質問」(2026年10月24日時点)
- PayPay「【FP監修】PayPayポイント運用をやってみよう!」(2026年10月24日時点)
※本記事の情報は2026年10月24日時点のものです。制度・キャンペーン内容は変更される場合があるため、最新情報は公式サイトでご確認ください。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。