※本記事はプロモーション(広告)を含みます。
※2026年11月6日時点の情報です。出典は記事の最後にまとめています。
「個人向け国債の金利が2%近いらしい。普通預金に置いておくより、国債に移したほうがいいの?」と気になっている人も多いと思います。11月6日、財務省が11月募集分の金利を発表しました。この記事では、20代・一人暮らしの貯金額で「預金と比べて年いくら違うのか」と、「何年置けるお金なら国債のほうが得か」を計算します。
この記事の結論
- 一人暮らしの貯金30万円を変動10年に入れると、普通預金(年0.5%)より税引後で年約3,200円多く利息がもらえる(金利が今のままの場合)
- ただし1年は換金できず、換金するときは約1年分の利息が差し引かれる。1年で換金すると利息はほぼ0円
- 国債に入れるのは「生活防衛資金」と「新NISAの積立」を確保したあとに残る、2年以上使う予定のないお金だけでいい
11月募集の個人向け国債は変動10年1.85%|3タイプとも10月から低下
11月募集分の金利(税引前)は、変動10年が年1.85%、固定5年が年2.17%、固定3年が年1.94%です。10月募集分(2.05%・2.39%・2.07%)からは、3タイプとも下がりました。それでも、普通預金の年0.5%と比べると3倍以上の水準です。
| タイプ | 11月募集の金利 | 10月募集 | 金利の決まり方 |
|---|---|---|---|
| 変動10年 | 年1.85% | 年2.05% | 半年ごとに見直し |
| 固定5年 | 年2.17% | 年2.39% | 満期まで同じ |
| 固定3年 | 年1.94% | 年2.07% | 満期まで同じ |
募集期間は11月9日(月)〜11月30日(月)で、発行日は12月15日です。仕組みのポイントは次の4つだけ押さえれば大丈夫です。
- 1万円から、1万円単位で買える
- 元本と利息の支払いは国が行う。金利がどれだけ下がっても年0.05%は下回らない
- 利息は半年に1回、税金(20.315%)を引かれて受け取る
- 発行から1年たつまでは、原則として換金できない
なお、12月募集分からは対象が一部の法人などにも広がり、商品名が「個人向け国債プラス」に変わります。12月以降に調べて名前が違っても、同じ国債の話だと思ってください。
【独自】貯金30万円なら普通預金との差は年約3,200円
結論から言うと、一人暮らしの貯金の規模だと、差は「年に数千円」です。大きく増えるわけではありませんが、ほったらかしで受け取れる差としては小さくありません。
預ける額ごとに、1年間に受け取れる利息(税引後)の目安を計算しました。普通預金は、11月から多くの銀行で標準になった年0.5%で計算しています(ネット銀行の普通預金金利比較)。
| 預ける額 | 普通預金(年0.5%) | 変動10年(年1.85%) | 固定5年(年2.17%) |
|---|---|---|---|
| 10万円 | 約398円 | 約1,474円 | 約1,729円 |
| 30万円 | 約1,195円 | 約4,422円 | 約5,187円 |
| 50万円 | 約1,992円 | 約7,370円 | 約8,645円 |
| 100万円 | 約3,984円 | 約14,741円 | 約17,291円 |
※1年間持ち続けた場合の目安。税金20.315%を引いた額。変動10年と普通預金は、金利が今のまま続いた場合。実際の利息は半年ごとの支払いで1円未満の端数が出ます。
たとえば貯金30万円なら、変動10年で年約4,422円、普通預金で年約1,195円です。差は年約3,227円で、月にすると270円ほどです。
固定5年のほうが金利は高いですが、5年間は金利が変わりません。今後もっと金利が上がった場合、変動10年は半年ごとに金利が上がるのに対し、固定5年はそのままです。どちらが得になるかは、この先の金利しだいで、前もってはわかりません。
【独自】1年で換金すると利息はほぼ0円|何年置けば預金に勝つ?
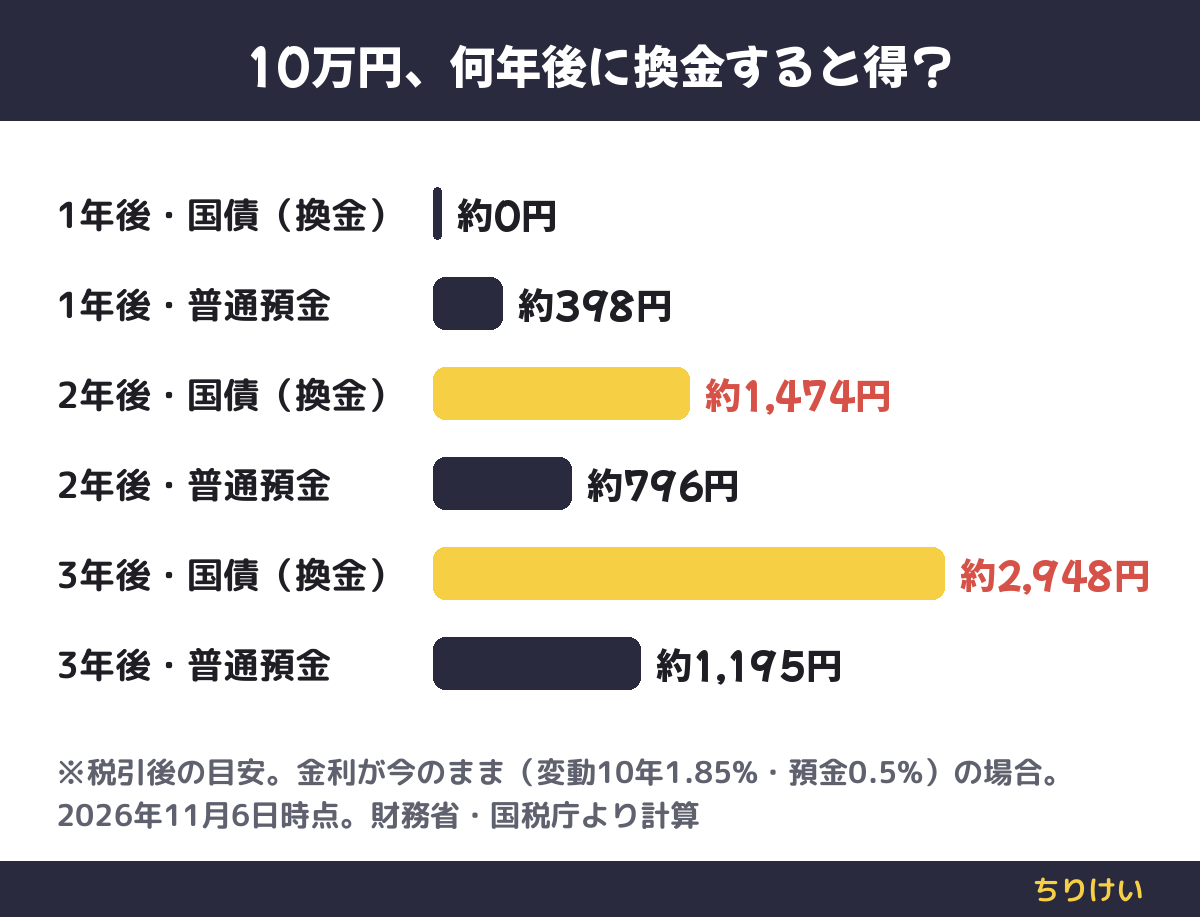
ここがいちばん大事なところです。個人向け国債は、途中でお金が必要になったときに換金できます。ただし、換金するときは「直前2回分の利息(税引前)×0.79685」が差し引かれます。0.79685は、利息から税金20.315%を引いた割合です。つまり、手取りの利息のおよそ1年分を返すイメージです。
確かめたこと:財務省の中途換金のルールと国税庁の税率(2026年11月6日確認)をもとに、10万円を変動10年(年1.85%のまま)に入れた場合を計算しました。半年ごとの利息は税引後で約737円です。
| 換金するタイミング | 変動10年の手取り利息 | 普通預金(年0.5%) |
|---|---|---|
| 1年後 | 約0円(約1,474円受け取り、約1,474円差し引き) | 約398円 |
| 1年半後 | 約737円 | 約597円 |
| 2年後 | 約1,474円 | 約796円 |
| 3年後 | 約2,948円 | 約1,195円 |
1年後に換金すると、それまでにもらった利息とほぼ同じ額が差し引かれ、手元に残る利息はほぼ0円です。この場合は、普通預金に置いていたほうが約400円多く残ります。
預金を上回るのは、1年半ほど置いたあたりからです。2年置けば預金の約1.9倍、3年置けば約2.5倍になります。つまり、国債に入れていいのは「少なくとも1年半、できれば2年以上は使わないお金」です。
一人暮らしだと、次のようなお金は国債に向きません。
- 1年以内の引っ越し費用や、賃貸の更新料
- 冬のボーナスで払う予定の帰省代・家電の買い替え費用
- 急な病気や退職に備える生活防衛資金
どれも「すぐ使うかもしれない」お金です。そもそも最初の1年は換金できないので、普通預金に置いておきましょう。
【判断基準】生活防衛資金と新NISAの「次」に余ったお金だけ国債へ
20代の一人暮らしなら、お金の置き場所は次の順番で考えるのがおすすめです。国債は3番目です。
- 普通預金:生活防衛資金。目安は生活費の3か月分(モデルケース:手取り21万円・家賃6.5万円で月の支出17万円なら約51万円)。すぐ引き出せることがいちばん大事です
- 新NISA:毎月の積立。長く増やしたいお金はこちら。元本割れのリスクはありますが、利益に税金がかかりません(新NISAは年末に使い切るべき?)
- 個人向け国債:2年以上使う予定のないお金。元本は減らさずに、預金より少し多く利息がほしいお金
状況別にまとめると、こうなります。
- 貯金が生活費の3か月分より少ない人:国債はまだ早いです。まずは先取り貯金で普通預金を増やしましょう
- 新NISAをまだ始めていない人:20代なら、国債より先に新NISAの少額積立を考えたほうが、長い目で見た差は大きくなりやすいです
- 生活防衛資金とは別に、2年以上使わないお金が30万円ある人:国債が向いています。預金との差は年約3,200円です
- 1年以内に引っ越し・更新がある人:その費用は国債に入れず、普通預金に置いておきましょう
変動10年と固定5年で迷ったら、「金利がこの先どうなるかわからないから、上がったときにもついていきたい」なら変動10年です。「今の2.17%で5年間決めてしまいたい」なら固定5年です。日銀の金利の動きと家計の関係は日銀1.25%利上げで家計はどう変わる?で解説しています。
次の一歩
個人向け国債は、証券会社や銀行などの金融機関で買えます。新NISAと同じ口座でまとめて管理したい人は、まず証券口座を比べておくと迷いません。楽天証券とSBI証券どっち?20代は買い物額で決める新NISA比較
まとめ
11月募集の個人向け国債は、変動10年が年1.85%、固定5年が年2.17%です。10月より下がりましたが、普通預金の年0.5%の3倍以上あります。一人暮らしの貯金30万円なら、預金との差は税引後で年約3,200円です。
ただし、1年で換金すると利息はほぼ0円になります。入れるのは、生活防衛資金と新NISAの積立を確保したあとの「2年以上使わないお金」だけで十分です。募集は11月30日までなので、まずは自分の貯金のうち、いくらなら2年動かさずに置けるかを数えてみてください。
出典・参考
- 財務省「個人向け国債の発行条件等」(令和8年11月6日 報道発表)(2026年11月6日時点)
- 財務省「個人向け国債」(2026年11月6日時点)
- 財務省「個人向け国債の商品性についてのよくある質問」(2026年11月6日時点)
- 財務省「個人向け国債 発行予定」(2026年11月6日時点)
- 国税庁「No.1310 利息を受け取ったとき(利子所得)」(2026年11月6日時点)
※本記事の情報は2026年11月6日時点のものです。制度・金利は変更される場合があるため、最新情報は公式サイトでご確認ください。計算は金利が変わらない前提の目安です。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。