※本記事はプロモーション(広告)を含みます。
※2026年10月27日時点の情報です。出典は記事の最後にまとめています。
新NISAの積立をクレジットカード払いにすると、ポイントが付きます。ただ、比較記事の多くは「月10万円積み立てる人」の計算で、月1〜3万円の一人暮らしには当てはまりません。この記事では、20代一人暮らしの積立額で、年会費無料のカード4つを比べます。
この記事の結論
- 月3万円のクレカ積立なら、年会費無料のカードで年1,800〜3,960円分のポイントがもらえる
- いちばん高いのはマネックス証券×dカードの1.1%。ただし差は月3万円で年2,160円ほど
- SBI証券とマネックスカードは「積立以外の買い物」の条件つき。一人暮らしでもスマホ代・光熱費をカード払いにすれば、SBIの年10万円はクリアしやすい
- 月3万円ならゴールドカードは元が取れない。普段いちばん使うポイントで選べば十分
クレカ積立の還元率比較|年会費無料なら0.5〜1.1%
年会費無料のカードどうしで比べると、還元率は0.5〜1.1%です。クレカ積立は、毎月の投資信託の積立をカード払いにして、積立額にポイントが付く仕組みです。どの証券会社も上限は月10万円で、新NISAの口座でも使えます。
20代の会社員が選びやすい、年会費無料の組み合わせは次の4つです。
| 証券会社×カード | 還元率 | もらえるポイント | 条件 |
|---|---|---|---|
| SBI証券×三井住友カード(NL) | 0.5% | Vポイント | 積立以外の年間カード利用が10万円以上(未満は0%) |
| 楽天証券×楽天カード | 0.5%(低コストの投信)/1% | 楽天ポイント | なし。投信の代行手数料が年0.4%未満なら0.5% |
| マネックス証券×dカード | 1.1%(月5万円まで) | dポイント | なし。5万円を超えた部分は下がる |
| マネックス証券×マネックスカード | 0〜1.1% | マネックスポイント | 積立以外の月の買い物が5万円以上で1.1%、1万〜5万円で0.55%、1万円未満は0% |
楽天証券で人気の全世界株式・米国株式のインデックス投信は、代行手数料が低いので0.5%になるものが多いです。積み立てたい投信がどちらに入るかは、楽天証券の一覧で確かめられます。
【独自】積立額別の早見表|月3万円なら年1,800〜3,960円
月3万円を1年続けると、もらえるポイントは年1,800〜3,960円です。積立額ごとに、1年でもらえるポイントを計算しました(NISA口座で積み立てる場合)。
| 毎月の積立額 | SBI×三井住友カード(NL) | 楽天×楽天カード(低コスト投信) | マネックス×dカード | マネックスカード(買い物月1万〜5万円) |
|---|---|---|---|---|
| 1万円 | 600円分 | 600円分 | 1,320円分 | 660円分 |
| 2万円 | 1,200円分 | 1,200円分 | 2,640円分 | 1,320円分 |
| 3万円 | 1,800円分 | 1,800円分 | 3,960円分 | 1,980円分 |
| 5万円 | 3,000円分 | 3,000円分 | 6,600円分 | 3,300円分 |
月3万円を1年積み立てたときにもらえるポイント
SBI×三井住友カード(NL)0.5%
楽天×楽天カード(低コスト投信)0.5%
マネックスカード(買い物月1万〜5万円)0.55%
マネックス×dカード 1.1%
前提:積立額×12か月×還元率で計算(1ポイント=1円相当)。2026年10月27日時点の各社公式の還元率。
月10万円なら年数万円の差になりますが、月3万円だと、いちばん高い組み合わせと低い組み合わせの差は年2,160円です。ひと月にすると180円ほどです。
もちろん、何もしないよりはずっとお得です。現金や銀行引き落としで積み立てると、ポイントは0円です。まずは「カード払いにする」ことのほうが、どこを選ぶかより大きな差になります。
【独自】「積立以外の買い物」条件は一人暮らしの固定費で足りる?
SBI証券の年10万円は、スマホ代と光熱費をカード払いにすればほぼクリアできます。マネックスカードの月5万円は、一人暮らしだと届かない人が多いです。
確かめたこと:2026年10月27日に、SBI証券のFAQと三井住友カード、マネックス証券の公式ページで条件を確認しました。どちらも、クレカ積立の金額そのものは条件の集計に入りません。積立とは別に、普段の買い物でカードを使う必要があります。
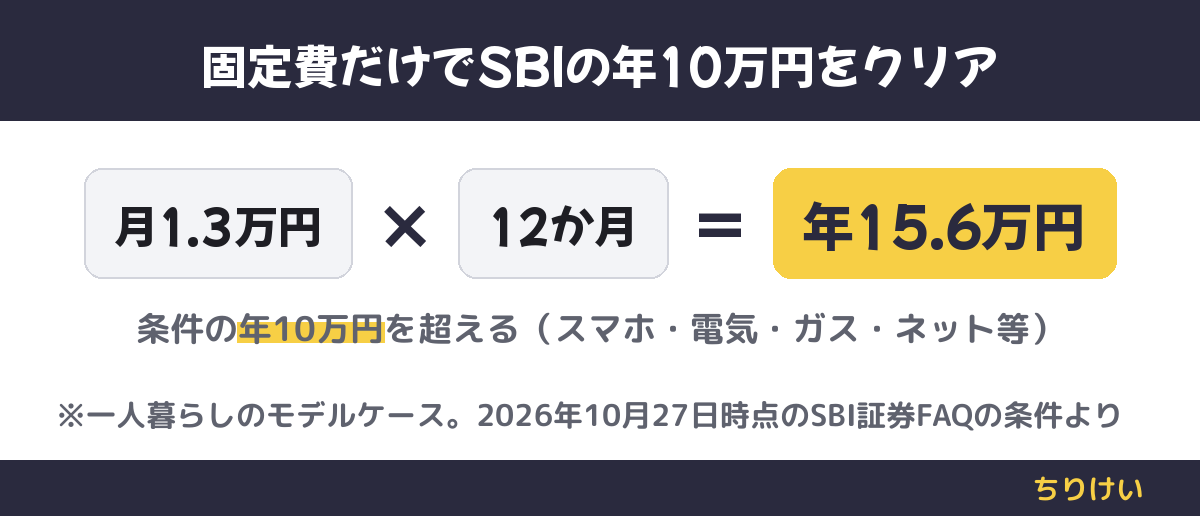
SBI証券×三井住友カード(NL):年10万円=月8,334円
年10万円は、月にならすと約8,334円です。一人暮らしのモデルケースで、カード払いにしやすい固定費を足してみます。
- スマホ代(格安SIM):月3,000円
- 電気代:月5,000円
- ガス代:月3,000円
- ネット・サブスク:月2,000円
合計は月1.3万円、年15.6万円です(モデルケース。実際の金額は人によって違います)。これだけで10万円を超えます。固定費をまとめておけば、0%になる心配はほぼありません。
マネックスカード:月5万円は家賃をカード払いできないと厳しい
マネックスカードで1.1%をもらうには、積立以外で月5万円以上の買い物が必要です。上の固定費1.3万円に、食費・日用品を月3万円足しても4.3万円で、5万円に届きません。家賃をカード払いできない物件だと、0.55%になると考えておくほうが安全です。
dカードと楽天カード:買い物の条件はない
マネックス証券×dカードと楽天証券×楽天カードは、積立以外の買い物の条件がありません。積立のためだけにカードを持つなら、この2つが気楽です。
ただし、年会費無料のdカードは、2027年1月から年会費のルールが変わります。前の年度に1度も利用がないと、年会費1,650円がかかります(2028年2月の引き落としから)。ドコモのお知らせには、クレカ積立が「利用」に入るかは書かれていません。心配な人は、年に1回でも買い物に使っておくと安心です。
【独自】ゴールドカードは月3万円の積立だと元が取れない
積立だけで見ると、月3万円ではゴールドカードの年会費を回収できません。
| カード | 年会費 | 還元率 | 月3万円で増えるポイント | 元が取れる積立額 |
|---|---|---|---|---|
| 楽天ゴールドカード | 2,200円 | 0.75%(低コスト投信) | 年900円分 | 月7.3万円以上 |
| 三井住友カード ゴールド(NL) | 5,500円 | 0.75%(積立以外の年間利用10万円以上) | 年900円分 | 月10万円でも届かない |
楽天ゴールドカードは、無料の楽天カードより0.25%高いだけです。年会費2,200円を取り返すには、年88万円(月7.3万円)の積立が必要になります。
三井住友カード ゴールド(NL)は、積立以外で年100万円使うと1.0%になり、翌年以降の年会費も永年無料になります。ただ、年100万円は月8.3万円の買い物です。手取り18〜25万円の一人暮らしで、家賃以外にこれだけカードで使うのは現実的ではありません。
楽天証券では、代行手数料が年0.4%以上の投信を選ぶと、無料の楽天カードでも1%になります。ただ、代行手数料は信託報酬(毎年かかる手数料)の一部です。ポイントの+0.5%は買うときの1回だけですが、信託報酬は残高に毎年かかります。ポイントのために手数料の高い投信を選ぶのは、長く続けるほど損になりやすいです。
【判断基準】ポイント差は年2千円前後。普段使うポイントで選べば十分
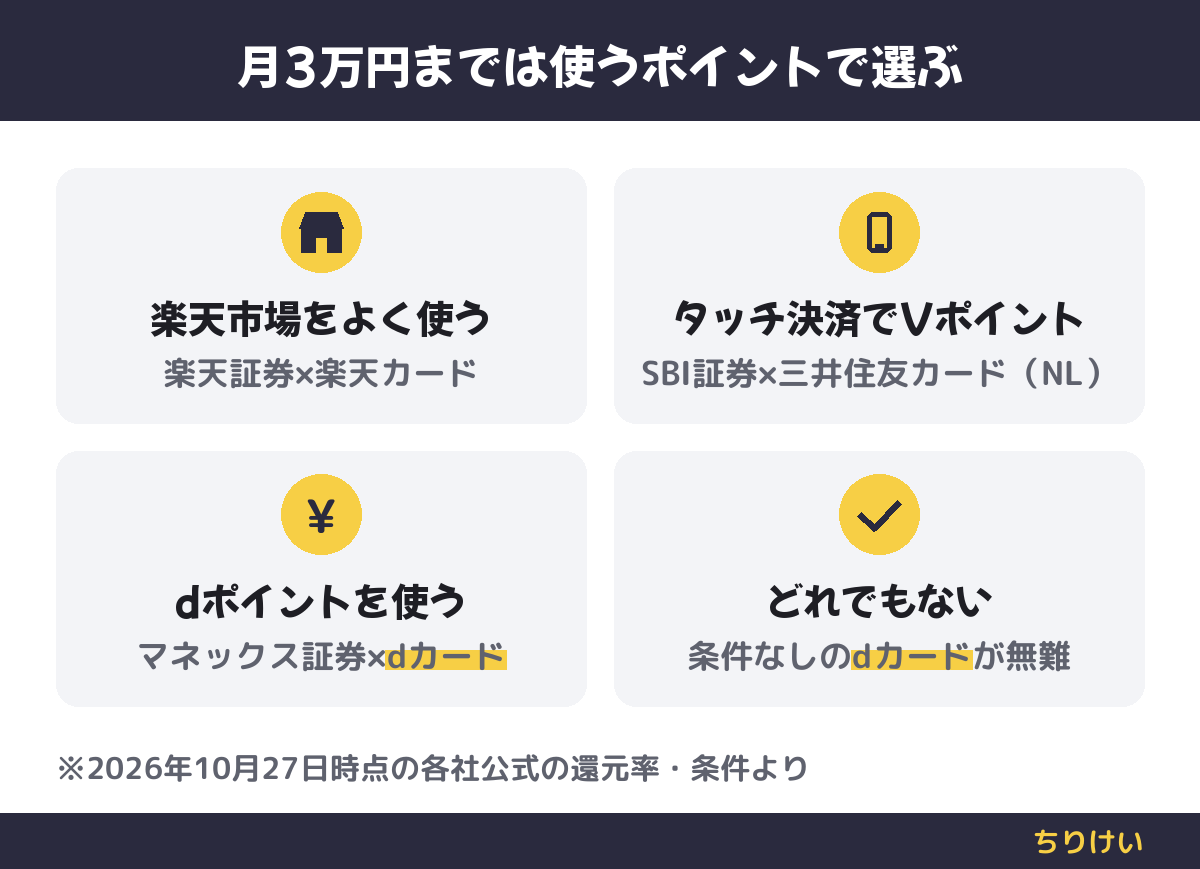
月3万円までなら、還元率の差より「そのポイントを使い切れるか」で選ぶのがおすすめです。もらったポイントを使わずに失効させたら、1.1%でも意味がありません。
- 楽天市場で月に何度か買い物をする人:楽天証券×楽天カード。楽天ポイントは楽天市場や楽天ペイで使いやすいです(楽天SPU攻略|20代は追加費用なしで4.5倍)
- コンビニや飲食店でスマホのタッチ決済をよく使う人:SBI証券×三井住友カード(NL)。Vポイントを貯めている人向けです(Vポイントの貯め方)
- ドコモ回線でdポイントを使う人:マネックス証券×dカード。月5万円までは1.1%で、4つの中でいちばん高いです
- どれにも当てはまらない人:条件がなく還元率も高い、マネックス証券×dカードが無難です
もう1つ大事なのが、NISA口座は1人1つしか持てないことです。金融機関の変更は年に1回で、その年にNISAで買付をしていると、変更は翌年分からになります。受付は「変更したい年の前年10月1日から当年9月30日まで」です。いま10月なので、すでに積み立てている人は来年分から変更の手続きができます。
ただ、変える前の口座の投信は、新しい口座に移せません(そのまま持っておくことはできます)。月3万円で年2,000円ほどの差なら、いまの口座のまま続けるのも十分ありです。これから口座を作る人は、新NISAの始め方の手順で、上の基準に合う証券会社を選んでください。
まとめ
月1〜3万円のクレカ積立なら、年会費無料のカードで十分です。月3万円で年1,800〜3,960円分のポイントになり、いちばん高いのはマネックス証券×dカードの1.1%です。SBI証券はスマホ代・光熱費をカード払いにすれば条件を満たせます。差は年2千円前後なので、普段使うポイントで選びましょう。毎月の積立額に迷ったら、先取り貯金のやり方や新NISAは年末に使い切るべき?もあわせてどうぞ。
出典・参考
- SBI証券 FAQ(三井住友カードつみたて投資のポイント付与率)(2026年10月27日時点)
- 三井住友カード「NISAのクレカ積立」(2026年10月27日時点)
- 三井住友カード ゴールド(NL)(2026年10月27日時点)
- 楽天証券「クレカ積立(楽天カードクレジット決済)」(2026年10月27日時点)
- 楽天証券「楽天カードクレジット決済のポイント還元率」(2026年10月27日時点)
- 楽天カード「楽天ゴールドカード」(2026年10月27日時点)
- マネックス証券「dカード積立 サービス概要」(2026年10月27日時点)
- マネックス証券「マネックスカード積立 サービス概要」(2026年10月27日時点)
- マネックス証券「NISA口座の金融機関変更」(2026年10月27日時点)
- NTTドコモ「dカード dポイント進呈率・年会費改定のお知らせ」(2026年9月1日)(2026年10月27日時点)
※本記事の情報は2026年10月27日時点のものです。制度・キャンペーン内容は変更される場合があるため、最新情報は公式サイトでご確認ください。投資信託は元本割れのリスクがあります。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。