※本記事はプロモーション(広告)を含みます。
※2026年10月30日時点の情報です。出典は記事の最後にまとめています。
「日銀の会合があったらしいけど、今回は何か変わったの?」と気になっている人も多いと思います。結論から言うと、今回は金利を上げなかったので、一人暮らしの家計で新しく変わることはありません。ただ、11月2日から預金の利息が少し増えます。これは9月の利上げの分です。この記事では、その違いと「預金がいくらなら利息がいくら増えるか」を計算してみます。
この記事の結論
- 一人暮らしで預金50万円の人は、11月2日から利息が税引後で年400円ほど増えます(メガバンク・楽天銀行の普通預金が年0.4%→0.5%)
- 10月30日の日銀会合は政策金利を1.25%程度に据え置き。今回の決定で新たに変わる金利はありません
- 次の会合は12月17〜18日。奨学金を返している人は、自分の利率の方式だけ確認しておくと安心です
10月の日銀会合で決まったことは「据え置き」
日銀は10月29〜30日の会合で、政策金利を1.25%程度のまま据え置くと決めました。政策金利は「世の中の金利の元になる金利」のことです。
- 9人のうち8人が賛成、1人が反対でした
- 反対した高田委員は、1.5%程度への利上げを提案しました(否決)
- 日銀が持っているETF(株の詰め合わせのような投資信託)を売るペースを、2027年1月から年約3,300億円→約8,600億円(簿価)に上げます
ETFの話は株式市場向けで、家計に直接は関係しません。一人暮らしの人が覚えておけばいいのは「今回は金利が動かなかった」の1点です。9月の利上げの解説は日銀1.25%利上げで家計はどう変わる?にまとめています。
【独自】11月2日から変わるのは「9月の利上げ」の分の預金金利
11月2日から、大手銀行と楽天銀行の普通預金金利が年0.4%から0.5%に上がります。今回の据え置きとは関係なく、9月18日の利上げを受けて各行が発表したものです。
ニュースが続くと「また上がった?」と混ざりやすいので、整理しておきます。
- 9月18日:日銀が0.25%の利上げを決定
- 9月24日:新しい政策金利が適用
- 10月30日:今回の会合。据え置き
- 11月2日:三菱UFJ・三井住友・みずほ・楽天銀行の普通預金が年0.5%に
- 12月17〜18日:次の日銀会合
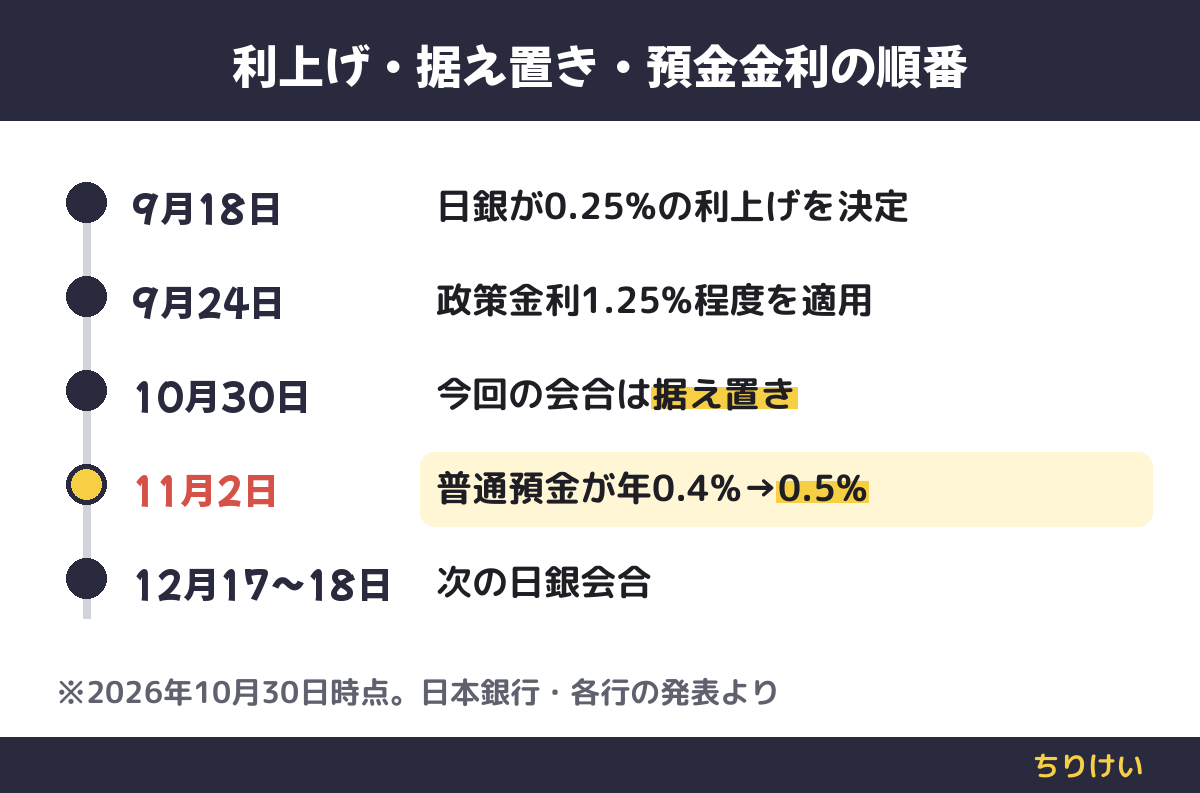
つまり、銀行の預金金利は日銀の決定から少し遅れて変わります。11月に利息が増えても、それは「9月の利上げの分」です。
確かめたこと:各行の2026年9月18日の発表(2026年10月30日確認)で、改定後の金利と適用日を確かめました。楽天銀行は、楽天証券と口座をつなぐ「マネーブリッジ」を使うと年0.58%(残高1,000万円まで)、楽天カードの引き落とし口座にしていると年0.52%になります。この金利で、預金残高ごとに1年間の利息を計算したのが下の表です。
| 普通預金の残高 | 年0.4%(11月1日まで) | 年0.5%(11月2日から) | 年0.58%(楽天銀行マネーブリッジ) |
|---|---|---|---|
| 30万円 | 約960円 | 約1,200円 | 約1,390円 |
| 50万円 | 約1,590円 | 約1,990円 | 約2,310円 |
| 100万円 | 約3,190円 | 約3,980円 | 約4,620円 |
| 200万円 | 約6,380円 | 約7,970円 | 約9,240円 |
※1年間同じ残高を預けたときの税引後の利息(20.315%の税金を引いた目安)。実際は日々の残高や利払いの時期で変わります。
モデルケースとして、手取り21万円・家賃6.5万円で、預金が50万円の一人暮らしの人を考えます。11月2日からの増え方は、税引後で年400円ほど、月にすると30円ちょっとです。
正直、生活が変わる金額ではありません。ただ、楽天銀行でマネーブリッジを使うと、50万円で年約2,310円になります。メガバンクの0.5%より年300円ほど多い計算です。手間は口座の連携だけなので、楽天証券を使っている人は設定を確かめておく価値があります。
【独自】奨学金を返している人は「利率の方式」だけ確認
20代の一人暮らしで、毎月奨学金を返している人もいると思います。日本学生支援機構(JASSO)の利息つきの奨学金(第二種)は、利率の決まり方が2種類あります。
| 方式 | 利率の決まり方 | 金利が上がると |
|---|---|---|
| 利率固定方式 | 貸与が終わった時の利率が返し終わるまで続く | 変わらない |
| 利率見直し方式 | おおむね5年ごとに見直す | 見直しの時に上がることがある |
どちらの方式でも、利率の上限は年3.0%です。また、方式は貸与が終わった後には変えられません。
見直し方式の人は、市場の金利が上がっていると、次の見直しで利率が上がる可能性があります。自分がどちらかは、JASSOの「スカラネット・パーソナル」や、貸与終了時に届いた返還条件の通知で確かめられます。今回の据え置きで今すぐ何かが変わるわけではないので、「自分はどっちか」を知っておくだけで十分です。
【独自】12月の会合までに一人暮らしがやること
次の日銀会合は12月17〜18日です。そこで利上げがあるかどうかは、だれにもわかりません。大和総研は10月30日のレポートで、12月に1.5%への利上げを予測しています。ただ、これは1社の見方です。
参考に、これまでの預金金利の動きを見てみます。三菱UFJ銀行は、6月の利上げのあと6月16日に「年0.3%→0.4%(8月3日から)」を発表しました。9月の利上げのあとは9月18日に「年0.4%→0.5%(11月2日から)」です。どちらも、政策金利0.25%の利上げに対して普通預金は0.1%の引き上げでした。発表から適用までは1か月半ほどあいています。
もし同じ幅でもう一度上がったと仮定すると、50万円の利息は税引後で年約2,390円です。今より年400円ほど増える計算ですが、あくまで仮の話です。
なので、12月までにやることは多くありません。
- 生活費の3〜6か月分をすぐ使える普通預金に置く(金額の目安は20代一人暮らしの貯金は中央値37万円を参考に)
- 給料日に先に貯金分を移す仕組みを作る(先取り貯金のやり方)
- 物価の上がり方を家計で確かめる(9月の物価で生活費は月いくら増えた?)
利息が少し増えても、物価の上がり方のほうが大きければ、実質的には目減りします。預金の金利だけでなく、固定費を下げるほうが家計への効き目は大きいことが多いです。
【判断基準】貯金50万円未満なら口座はそのまま、100万円を超えたら置き場所を見直す
金利のニュースのたびに口座を替える必要はありません。残高と使い方で決めるのがおすすめです。
- 貯金が50万円未満の人:口座はそのままで大丈夫です。金利の差は年数百円以下なので、まずは先取り貯金で残高を増やすほうが大事です
- 貯金が50万〜100万円で楽天証券を使っている人:楽天銀行のマネーブリッジを設定すると、0.5%の銀行より利息が少し多くなります。設定は一度だけです
- 貯金が100万円を超えた人:生活防衛資金を超える分は、置き場所を役割で分けるタイミングです。10年以上使わないお金は、リスクを理解したうえで新NISAの積立を考える選択肢もあります
- 奨学金を返している人:見直し方式かどうかを確認。固定方式なら、金利のニュースで返済額は変わりません
次の一歩
楽天銀行のマネーブリッジは、楽天証券の口座があると使えます。証券口座をまだ決めていない人は、20代向けの比較を先に読んでみてください。楽天証券とSBI証券どっち?20代は買い物額で決める新NISA比較
まとめ
- 10月30日の日銀会合は政策金利1.25%程度で据え置き。今回の決定で新しく変わる金利はない
- 11月2日から大手銀行・楽天銀行の普通預金は年0.5%に(9月の利上げの分)。預金50万円で利息は税引後年400円ほど増える
- 奨学金(第二種)は、見直し方式かどうかだけ確認しておく
- 次の会合は12月17〜18日。口座を急いで替えるより、先取り貯金と固定費の見直しを優先しよう
金利のニュースは「自分の預金と借入に何が起きるか」だけ見れば、意外とシンプルです。12月の会合のあとも、同じ見方で確かめてみてください。
出典・参考
- 日本銀行「当面の金融政策運営について」(2026年10月30日)(2026年10月30日時点)
- 日本銀行「金融政策決定会合の運営」開催日程(2026年10月30日時点)
- 三菱UFJ銀行「円普通預金金利の改定について」(2026年9月18日)(2026年10月30日時点)
- 三菱UFJ銀行「円普通預金金利の改定について」(2026年6月16日)(2026年10月30日時点)
- 三井住友銀行「各種預金金利の変更について」(2026年9月18日)(2026年10月30日時点)
- みずほ銀行「円預金金利の改定について」(2026年9月18日)(2026年10月30日時点)
- 楽天銀行「円普通預金金利の改定について」(2026年9月18日)(2026年10月30日時点)
- 国税庁 タックスアンサー No.1310 利子所得(2026年10月30日時点)
- 日本学生支援機構「利率の算定方法(第二種奨学金)」(2026年10月30日時点)
- 大和総研「10月会合で日銀は政策金利を据え置き」(2026年10月30日)(2026年10月30日時点)
※本記事の情報は2026年10月30日時点のものです。制度・キャンペーン内容は変更される場合があるため、最新情報は公式サイトでご確認ください。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資判断はご自身の責任でお願いします。