※本記事はプロモーション(広告)を含みます。
※2026年11月1日時点の情報です。出典は記事の最後にまとめています。
新NISAを始めようとすると、ほぼ必ず出てくるのが「オルカンとS&P500、どっちがいいの?」という話です。比較記事を読むと過去の成績のグラフばかりで、結局どちらを選べばいいか決めきれない人も多いと思います。この記事では、月5千〜3万円で積み立てる20代一人暮らしの目線で、2つの違いを数字で整理し、自分に合うほうを決める基準をまとめます。
この記事の結論
- 一人暮らしで月1万円を10年積み立てた場合、オルカンとS&P500の信託報酬の差は年約280円。手数料で迷う必要はほぼありません
- 本当の違いは「米国株の比率」。オルカンも6割強が米国で、S&P500は10割が米国です
- 1本で済ませて値動きを少しでもならしたいならオルカン、米国に集中するリスクを納得できるならS&P500。両方買うと米国が約8割になります
オルカンとS&P500の違いは「米国以外も買うか」
ひとことで言うと、オルカンは世界中の株、S&P500は米国の株だけをまとめて買う投資信託です。どちらも指数(株価の平均点のようなもの)に連動するインデックスファンドで、買うときの手数料はかかりません。
この記事では、名前がよく出る代表的な2本で比べます。
| 項目 | オルカン (eMAXIS Slim 全世界株式(オール・カントリー)) |
S&P500 (eMAXIS Slim 米国株式(S&P500)) |
|---|---|---|
| 連動する指数 | MSCI オール・カントリー・ワールド・インデックス | S&P500指数 |
| 投資先 | 47か国・2,414銘柄(先進国23・新興国24) | 米国の主要な企業約500社 |
| 米国の比率 | 64.21% | 100% |
| 信託報酬(年・税込) | 0.05775%以内 | 0.0814%以内 |
| 購入時の手数料 | 0円(ネットで購入する場合) | |
※国数・銘柄数・米国の比率は指数(MSCI ACWI)の2026年9月30日時点。信託報酬は2026年11月1日確認。S&P500指数は米国の時価総額全体の約83%をカバーするとS&Pダウ・ジョーンズ・インデックスが説明しています。
信託報酬は、持っている間ずっと差し引かれる手数料です。数字だけ見るとオルカンのほうが少し安いですが、少額の積立だとどのくらいの差になるのかを次で計算します。
【独自】月1万〜3万円の積立なら、手数料の差は年数百円
結論から言うと、一人暮らしの積立額なら信託報酬の差は年数百円です。どちらを選ぶかを手数料で決める必要はほとんどありません。
下の表は、毎月同じ額を10年積み立てたあと、元本に信託報酬がかかった場合の1年分の目安です。自分の積立額の行を見てみてください。
| 毎月の積立額 | 10年後の元本 | オルカン(年0.05775%) | S&P500(年0.0814%) | 差(年) |
|---|---|---|---|---|
| 5千円 | 60万円 | 約346円 | 約488円 | 約142円 |
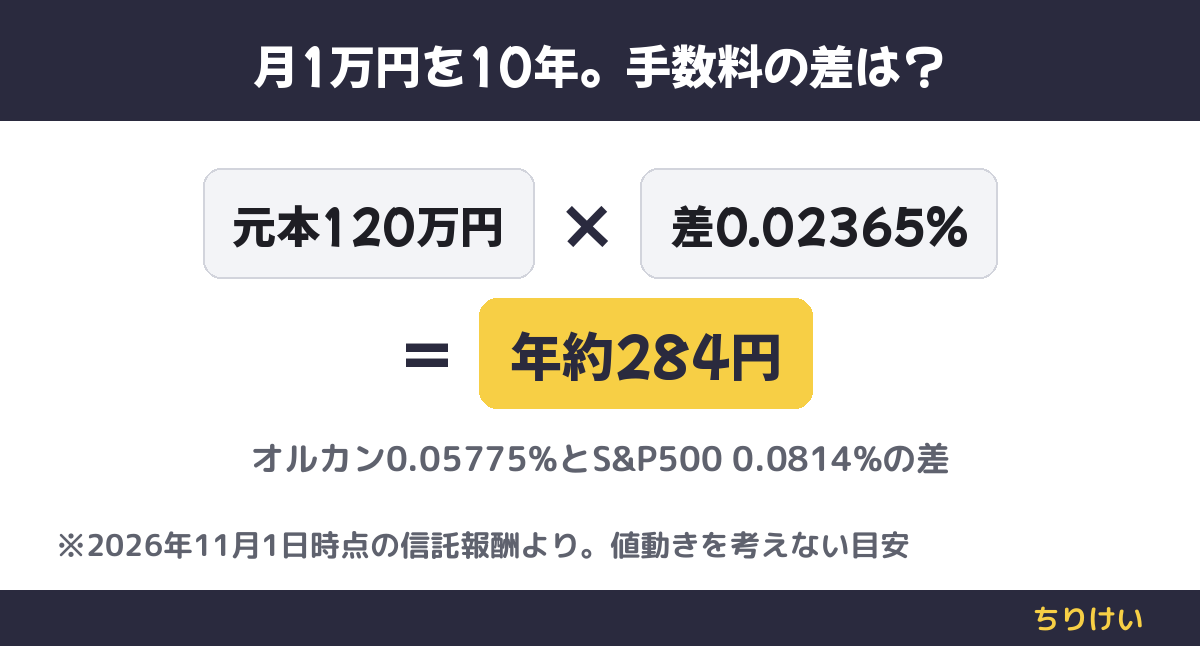
| 1万円 | 120万円 | 約693円 | 約977円 | 約284円 |
| 2万円 | 240万円 | 約1,386円 | 約1,954円 | 約568円 |
| 3万円 | 360万円 | 約2,079円 | 約2,930円 | 約851円 |
※値上がり・値下がりを考えず、元本に信託報酬の率をかけた目安です。実際は日々の資産額に対してかかります。
確かめたこと:販売会社のファンドページで2本の信託報酬を確かめ(2026年11月1日確認)、差の0.02365%を元本にかけて計算しました。月1万円を10年続けて元本が120万円になっても、差は年約284円です。
もちろん、値上がりして資産が増えれば差も増えます。それでも、20代のうちは「どちらを選ぶか」より「月いくら続けられるか」のほうが、将来の金額への影響はずっと大きくなります。積立額の決め方は新NISAの始め方|20代会社員は月いくらから?で手取り別に整理しています。
【独自】違いは「米国が6割強か10割か」。両方買うと約8割
オルカンとS&P500の本当の違いは、米国株の比率です。「全世界」と聞くと米国以外が多そうですが、オルカンもすでに6割強が米国です。
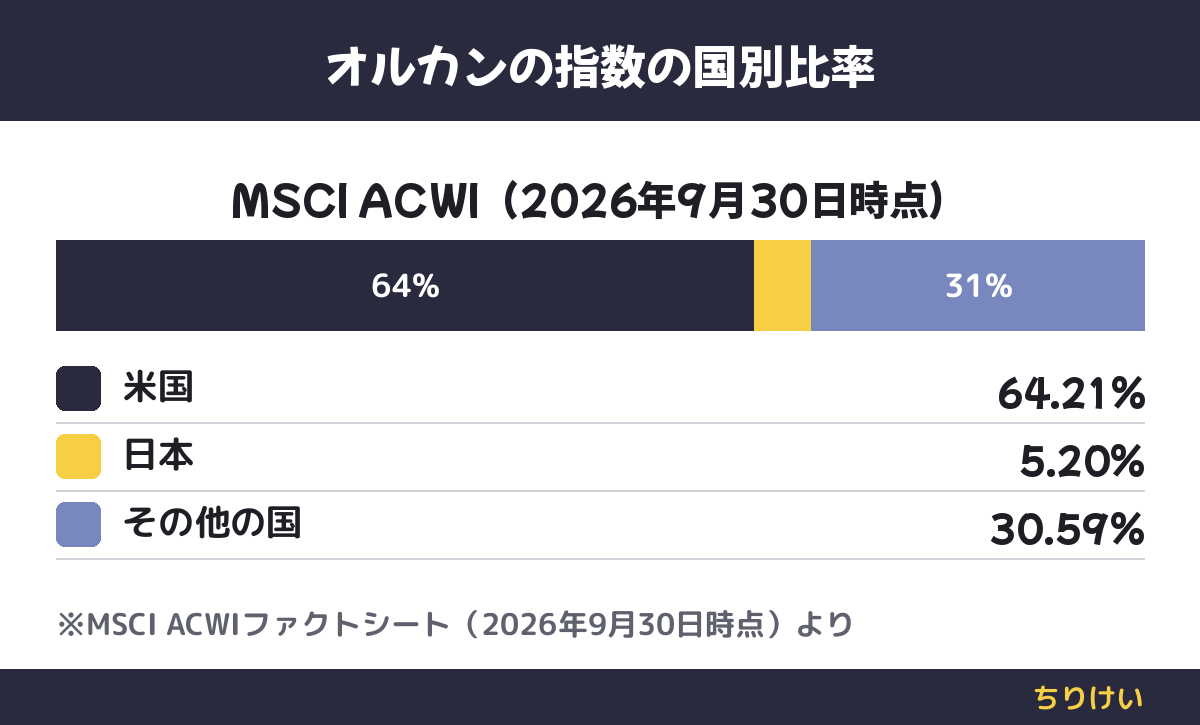
オルカンが連動する指数の国別の比率(2026年9月30日時点)は、米国64.21%、日本5.20%、そのほかの国が合計30.59%です。上位10社のうち9社が米国企業で、上位10社だけで指数の25.40%を占めます。つまり、オルカンを買っても値動きの大部分は米国の株価で決まります。
ここでよくあるのが、「分散のために両方買う」という考え方です。半分ずつ買った場合の米国の比率を計算すると、こうなります。
- オルカン半分:64.21% × 0.5 = 約32.1%
- S&P500半分:100% × 0.5 = 50%
- 合計:約82.1%が米国
両方買うと、オルカン1本よりも米国に偏ります。分散のつもりで両方買うと、逆の結果になるわけです。積立の設定も2本分になるので、一人暮らしで管理をシンプルにしたいなら、どちらか1本に絞るほうが続けやすいです。
米国以外の比率は、言いかえると「米国の株価が長く伸び悩んだときのクッション」です。このクッションに年数百円の手数料差を払う価値があるかどうかが、選ぶときの分かれ目になります。
【判断基準】1本で済ませたいならオルカン、米国集中を納得できるならS&P500
一人暮らしの状況別に分けると、判断基準はこうなります。どちらも元本割れのリスクがあり、過去の成績が将来も続くとは限りません。購入はご自身で判断してください。
- 生活防衛資金(生活費の3〜6か月分がよくいわれる目安)がまだない人:どちらを選ぶかより先に、普通預金での貯金を優先しましょう。急な出費で値下がり中に売ることになるのが、いちばん避けたいパターンです
- 1本で済ませて、ほったらかしにしたい人:オルカンが向いています。米国の比率が自動で変わるので、世界の中で米国の存在感が変わっても入れ替えがいりません
- 米国に集中するリスクを理解したうえで、米国企業の成長に期待したい人:S&P500が向いています。米国の株価が下がったときは、オルカンより下がり方が大きくなる可能性がある点は覚えておきましょう
- すでにどちらかを積み立てている人:基本はそのまま続けて大丈夫です。乗り換えのために売ると、値下がりのタイミングだった場合に損が確定してしまいます
値下がりしたときの考え方は株価が暴落したら積立はどうする?、年末に枠を使い切るべきかは新NISAは年末に使い切るべき?で解説しています。
次の一歩
選ぶ投資信託が決まったら、次は積み立てる証券口座です。オルカンもS&P500もどちらでも買えるので、ふだんの買い物で使うポイントで選ぶと決めやすいです。楽天証券とSBI証券どっち?20代は買い物額で決める新NISA比較
まとめ
オルカンとS&P500の違いは、米国株の比率が6割強か10割かです。月1万〜3万円の積立なら信託報酬の差は年数百円なので、手数料で迷う必要はありません。1本で済ませたいならオルカン、米国集中を納得できるならS&P500を選び、両方買って米国が約8割になる形は避けるとシンプルです。クレジットカードで積み立てるとポイントもつくので、クレカ積立の還元率比較もあわせて確認してみてください。
出典・参考
- マネックス証券 ファンド詳細「eMAXIS Slim 全世界株式(オール・カントリー)」(2026年11月1日確認)
- マネックス証券 ファンド詳細「eMAXIS Slim 米国株式(S&P500)」(2026年11月1日確認)
- MSCI「MSCI ACWI Index(USD)ファクトシート」2026年9月30日時点(2026年11月1日確認)
- S&Pダウ・ジョーンズ・インデックス「S&P 500」(2026年11月1日確認)
※本記事の情報は2026年11月1日時点のものです。信託報酬・指数の構成は変わる場合があるため、最新情報は運用会社・販売会社の公式サイトでご確認ください。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資信託は元本保証ではなく、元本割れのリスクがあります。投資判断はご自身の責任でお願いします。