※本記事はプロモーション(広告)を含みます。
※2026年11月15日時点の情報です。出典は記事の最後にまとめています。
「新NISAは損益通算できないのがデメリット」と聞いて、不安になっていませんか。言葉がむずかしくて、自分がいくら損をするのかがわかりにくい話です。この記事では、月3万円ほどを積み立てている20代一人暮らしの場合に、実際にいくら影響があるのかを計算します。
この記事の結論
- 一人暮らしでNISA口座しか使っていない人は、損益通算できなくても税金上の実害は0円です。相殺する相手の利益が、そもそもないからです
- 影響が出るのは、同じ年に課税口座(特定口座など)で利益を出している人だけ。NISAで3万6,000円の損なら、相殺できたはずの税金は最大で約7,313円です
- 損して売っても、非課税の枠は翌年以降に「買った金額の分」が戻ります。売る前に、口座・お金の使い道・買い直すかの3つを確認しましょう
新NISAの損は「なかったこと」になる|損益通算と繰越控除の基本
新NISAで買った商品を損して売ると、その損は税金の計算では「なかったこと」になります。国税庁は、NISA口座での損失は「ないものとみなされる」ので、損益通算も繰越控除もできないと説明しています。
2つの言葉をかんたんに言うと、次のとおりです。
- 損益通算:同じ年の利益と損を相殺して、税金を減らすこと
- 繰越控除:相殺しきれなかった損を翌年以降の3年間に持ち越して、将来の利益と相殺すること(確定申告が必要)
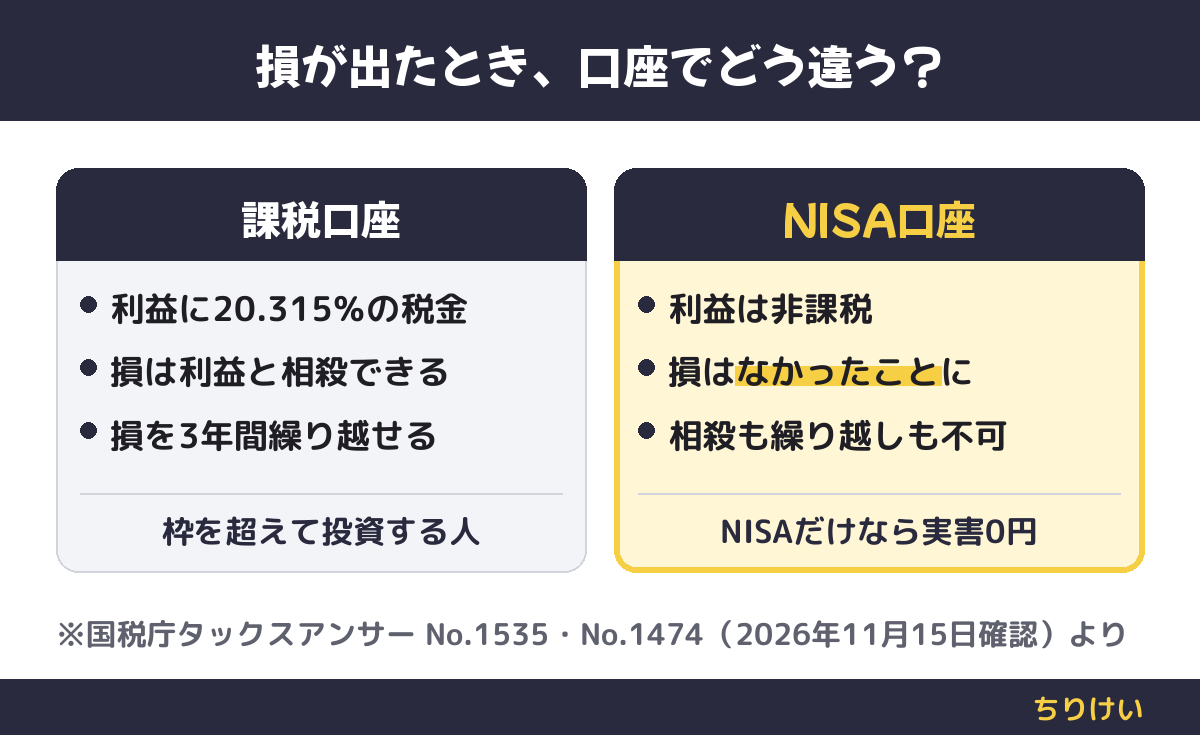
どちらも、特定口座などの課税口座で使えるしくみです。NISA口座と比べると、こうなります。
| 項目 | 課税口座(特定口座など) | NISA口座 |
|---|---|---|
| 利益にかかる税金 | 20.315% | 0円(非課税) |
| 損益通算 | できる | できない |
| 損の繰越控除 | できる(3年間・確定申告が必要) | できない |
| 向いている場面 | NISAの枠を超えて投資するとき | 利益を非課税にしたいとき |
※国税庁タックスアンサー No.1535・No.1474・No.1463(令和8年4月1日現在法令等。2026年11月15日確認)より。20.315%は所得税15%・復興特別所得税0.315%・住民税5%の合計です。
利益が出れば税金がかからず、損が出ても税金上は何も起きない。これが新NISAの基本です。
20代一人暮らしはNISAだけなら実害0円|損失額別の早見表
NISA口座しか使っていない人は、損益通算できなくても税金は1円も変わりません。損益通算は「ほかの利益と相殺する」しくみなので、相殺する相手がなければ、使えても使えなくても同じだからです。
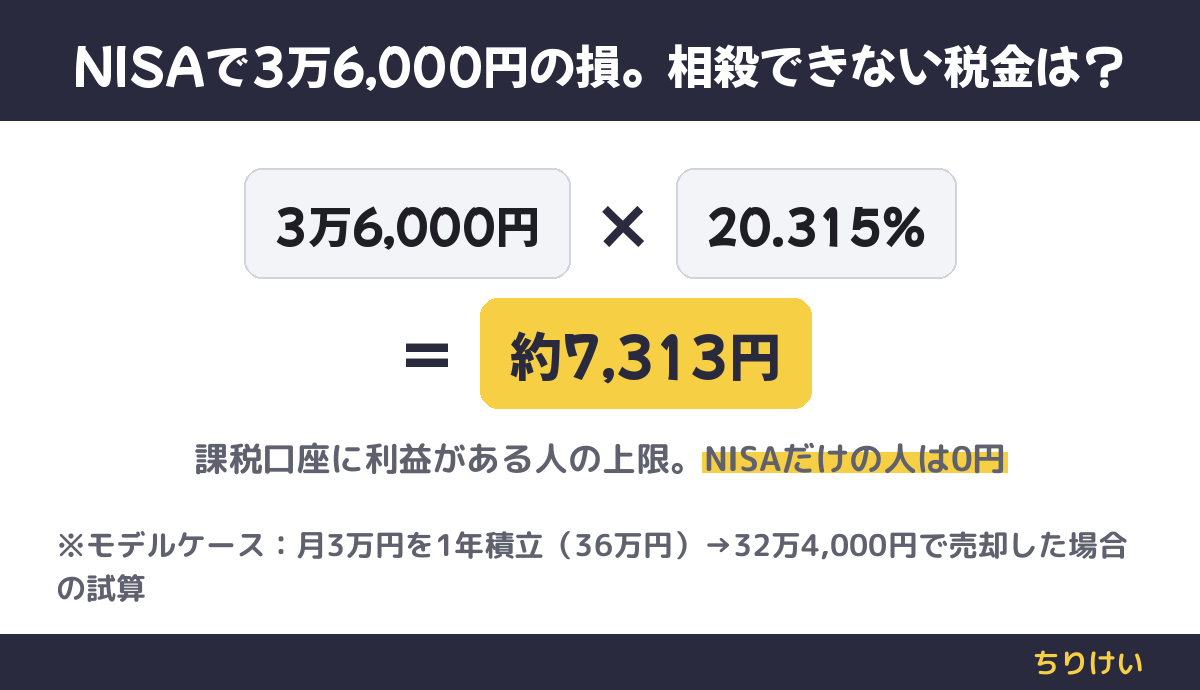
モデルケースで考えてみます。手取り21万円の一人暮らしで、新NISAで月3万円を1年積み立てたとします。買った金額は36万円。相場が下がって評価額が32万4,000円になり、そこで全部売ると、損は3万6,000円です。
- NISA口座だけの人:もともと課税される利益がないので、税金は0円のまま。損益通算できないことによる実害は0円です
- 課税口座で同じ年に3万6,000円以上の利益がある人:もし課税口座での損なら相殺できた税金は、3万6,000円×20.315%=約7,313円。これがNISAでは相殺できません
確かめたこと:国税庁のタックスアンサー No.1474(2026年11月15日確認)によると、損を相殺できる相手は、課税口座での上場株式などの利益や、申告分離課税を選んだ配当などです。給料とは相殺できません。会社員の給料しか収入がない人は、もともと相殺する相手がいないことになります。
損の金額ごとに、影響を早見表にしました。
| NISAで出した損 | NISA口座だけの人 | 課税口座に同じ額以上の利益がある人 |
|---|---|---|
| 1万円 | 0円 | 約2,031円 |
| 3万円 | 0円 | 約6,094円 |
| 5万円 | 0円 | 約1万157円 |
| 10万円 | 0円 | 約2万315円 |
※右の列は「課税口座の損なら相殺できた税金」の上限(損×20.315%、1円未満切り捨て)。課税口座の利益が損より少ない場合は、その利益にかかる税金までが上限です。
「損益通算できない=いつも損」ではありません。課税口座で利益を出していない20代の多くにとっては、気にしなくていい話です。大事なのは税金より、売って損を確定させること自体の重さです。3万6,000円の損は、税金がどうであれ3万6,000円の損として残ります。
損して売ったあとの枠は?戻るのは翌年以降、買った金額の分
損して売っても、非課税の枠は減ったままにはなりません。翌年以降に、買ったときの金額の分だけ枠が戻ります。
新NISAには、1年間に買える上限(つみたて投資枠120万円・成長投資枠240万円)と、生涯で持てる上限(非課税保有限度額1,800万円)があります。金融庁によると、商品を売った場合、翌年以降に売った商品の簿価(買ったときの金額)の分だけ枠が復活して、もう一度使えます。
先ほどのモデルケースに当てはめると、次のようになります。
- 36万円で買った商品を32万4,000円で売る → 翌年以降に戻る枠は36万円分(売った金額の32万4,000円分ではありません)
- 戻るのは翌年以降。売ったその年のうちに、同じ枠でもう一度買えるわけではありません
月3万円の積立なら、1年で使う枠は36万円です。つみたて投資枠の年120万円にはまだ余裕があるので、売ったあとに積立を続けても、枠が足りなくなる心配は当面ありません。枠の使い方は新NISAは年末に使い切るべき?の記事でもくわしく書いています。
【判断基準】売る前に確認する3つ|口座・お金の使い道・買い直すか
損が出ているときに売るかどうかは、税金よりも「なぜ売るのか」で決めるのがおすすめです。次の3つを順番に確認してください。
- 課税口座に今年の利益があるか:ない人(NISAだけの人)は、税金上はいつ売っても同じです。ある人は、損が出ているのがNISAと課税口座のどちらなのかを確認します。課税口座の損なら相殺に使えます
- お金の使い道が決まっているか:引っ越しや更新料、急な出費で現金が必要なら、損が出ていても売るのは仕方のない選択です。ただ、生活費が足りなくなるたびに売ることになる人は、先に生活防衛資金を貯めて、積立額を下げることを考えましょう
- 売ったあとに買い直すつもりか:「いったん売って、下がったら買い直す」つもりなら、NISAでは得になりません。損は税金に使えず、買い直す分は新しく年間の枠を使うからです。同じ商品を持ち続けるつもりなら、売らずに積立を続けるほうがシンプルです
値下がりが不安で売りたくなったときは、株価が暴落したら積立はどうする?の記事で、続ける・止める・売るの3つを月3万円で比べています。まだ口座を作っていない人は、新NISAの始め方からどうぞ。
次の一歩
これから口座を選ぶ人や、いまの証券会社を見直したい人は、手数料とポイントの違いを先に見ておくと安心です。楽天証券とSBI証券の比較(20代の新NISA向け)を読む
まとめ
- 新NISAの損は税金上「なかったこと」になり、損益通算も繰越控除もできない
- NISA口座だけの20代一人暮らしは、相殺する相手の利益がないので実害は0円。影響があるのは課税口座に利益がある人で、損3万6,000円なら最大約7,313円
- 売ると、翌年以降に買った金額の分の枠が戻る。売る前に、口座・お金の使い道・買い直すかを確認する
まずは、自分の口座がNISAだけかどうかを証券会社のアプリで確かめてみてください。NISAだけなら、損益通算のことで悩む必要はありません。
出典・参考
- 国税庁 タックスアンサー No.1535「NISA制度」(2026年11月15日時点)
- 国税庁 タックスアンサー No.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」(2026年11月15日時点)
- 国税庁 タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」(2026年11月15日時点)
- 金融庁 NISA特設ウェブサイト「NISAを知る」(2026年11月15日時点)
- 金融庁 NISA特設ウェブサイト「NISAに関するQ&A」(2026年11月15日時点)
※本記事の情報は2026年11月15日時点のものです。制度の内容は変更される場合があるため、最新情報は公式サイトでご確認ください。試算はモデルケースの目安で、実際の税額は所得や取引の内容によって変わります。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資には元本割れのリスクがあります。投資判断はご自身の責任でお願いします。