※本記事はプロモーション(広告)を含みます。
※2026年11月21日時点の情報です。出典は記事の最後にまとめています。
新NISAを始めようとすると出てくる「つみたて投資枠」と「成長投資枠」。どっちを使えばいいのか、両方使わないと損なのか、迷いますよね。この記事では2つの枠の違いを表1つで整理したうえで、手取り18〜25万円くらいの20代一人暮らしなら、どちらの枠をどう使えば十分かを毎月の積立額ごとにまとめました。
この記事の結論
- 一人暮らしで毎月10万円までの積立なら、つみたて投資枠(年120万円)だけで全額を非課税にできる
- 成長投資枠を使うのは「ボーナスでまとめて買う」「個別株・ETFを買う」「月10万円を超えて積み立てる」の3つの場面だけで十分
- 引っ越しなどで売っても、買ったときの金額の分だけ、枠は翌年以降に戻る
2つの枠の違いは「何を・どう買えるか」
2つの枠は、1つのNISA口座の中にある「入れ物」です。同じ口座で両方を使えます(併用できます)。違いは、買える商品と買い方、1年で使える金額です。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 1年で使える金額 | 120万円(月10万円) | 240万円 |
| 非課税で持てる上限 | 2つの枠の合計で1,800万円(うち成長投資枠は1,200万円まで) | |
| 買えるもの | 長期の積立・分散投資に向くとして金融庁に届け出された投資信託など | 個別株・ETFなど上場している銘柄、投資信託(毎月分配型などは対象外) |
| 買い方 | 積立だけ | 積立も、まとめて一度に買うこともできる |
| 非課税で持てる期間 | 無期限 | |
成長投資枠で買えないのは、整理・監理銘柄と、信託期間20年未満・毎月分配型・デリバティブ取引を使った一定の投資信託などです。20代の一人暮らしが「毎月コツコツ積み立てる」使い方なら、どちらの枠でも同じような投資信託を買えるので、まずはつみたて投資枠から埋めていけば大丈夫です。
確かめたこと:金融庁のNISA特設ウェブサイト(2026年11月21日確認)で、年間の枠(120万円・240万円、合計360万円)、非課税で持てる上限(1,800万円、うち成長投資枠1,200万円)、保有期間が無期限であること、成長投資枠では個別銘柄に一括で投資できることを確かめました。
【独自】月10万円までの積立なら、つみたて投資枠だけで足りる
つみたて投資枠は年120万円、つまり月10万円まで使えます。手取り18〜25万円の一人暮らしで、毎月10万円以上を積み立て続ける人は多くありません。毎月の積立額ごとに見ると、ほとんどの人はつみたて投資枠だけで収まります。
| 毎月の積立額 | 1年の合計 | つみたて投資枠だけで足りる? | 1,800万円の上限に届くまで |
|---|---|---|---|
| 1万円 | 12万円 | 足りる | 150年 |
| 3万円 | 36万円 | 足りる | 50年 |
| 5万円 | 60万円 | 足りる | 30年 |
| 10万円 | 120万円 | ちょうど使い切る | 15年 |
| 15万円 | 180万円 | 60万円分は成長投資枠へ | 10年 |
※買った金額(元本)で計算。値上がりした分は上限に数えません。売らずに積み立て続けた場合のモデルケースです。
たとえば、手取り21万円・家賃6.5万円のモデルケースで月3万円を積み立てる場合、1年の合計は36万円です。つみたて投資枠の120万円に対して3割しか使いません。1,800万円の上限に届くまでは50年かかる計算なので、20代のうちは「上限を使い切るために成長投資枠も使わなきゃ」と考える必要はありません。
毎月いくら積み立てればいいかは、手取りから決めるのがおすすめです。手取り別の目安は新NISAの始め方|20代会社員は月いくらから?で試算しています。
【独自】成長投資枠を使うのは3つの場面だけ
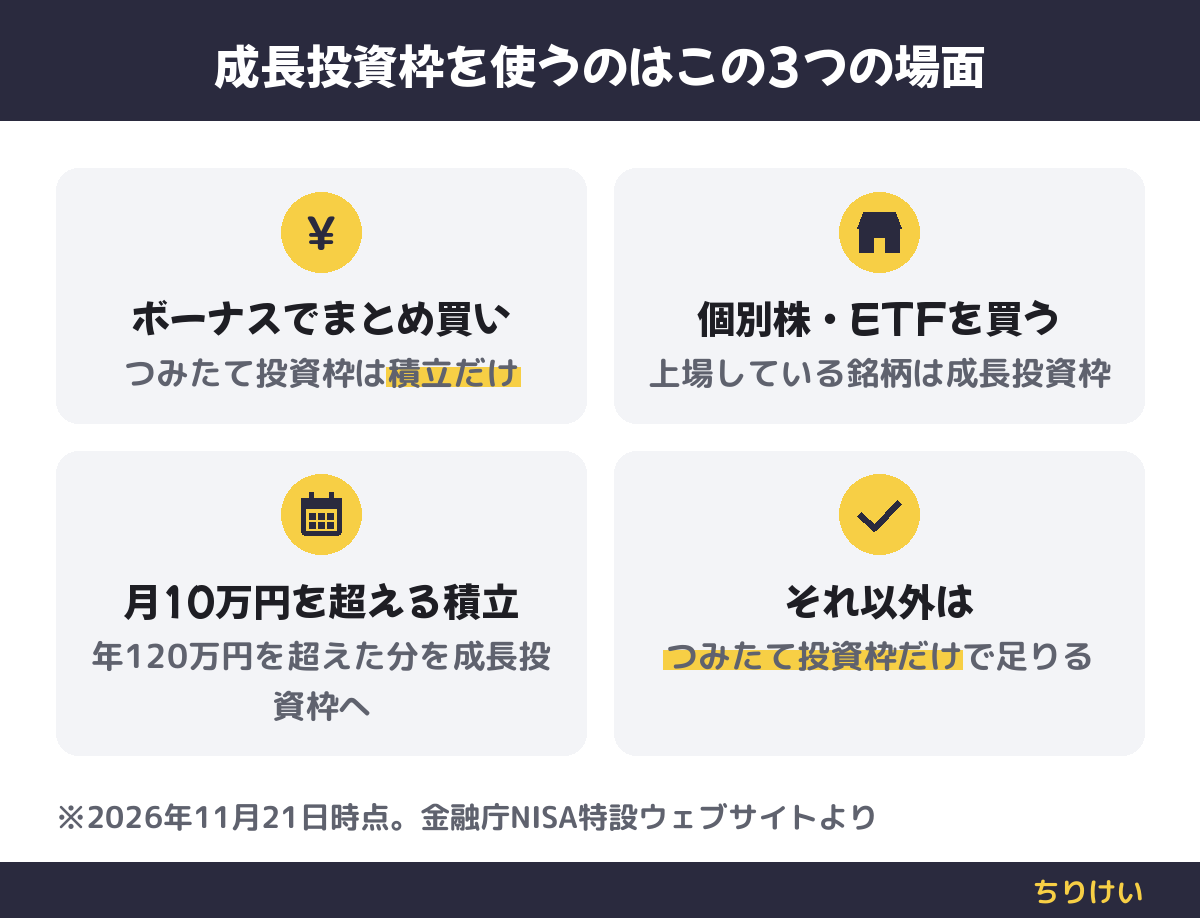
20代の一人暮らしが成長投資枠を使うのは、次の3つの場面と考えておけば十分です。逆に言えば、どれにも当てはまらないなら、成長投資枠は空けたままで問題ありません。
場面1:ボーナスでまとめて買うとき
つみたて投資枠は「積立」でしか買えません。冬のボーナスから10万円を投資に回したい、というように一度にまとめて買うなら成長投資枠を使います。毎月の積立はつみたて投資枠、ボーナスのまとめ買いは成長投資枠、と分けると管理もしやすくなります。
ただ、ボーナスを全部投資に回す前に、急な出費に備える貯金(生活防衛資金)があるかを確かめてください。一人暮らしの目安は生活防衛資金はいくら?20代一人暮らしは手取り20万で36万円が目安にまとめています。
場面2:個別株・ETFを買うとき
日本や海外の企業の個別株や、証券取引所に上場しているETF(上場投資信託)は、成長投資枠で買います。月1万円で高配当ETFを買う場合の配当の目安は高配当ETFを新NISAで少額から|20代一人暮らしは月1万円で配当いくら?で計算しています。
場面3:毎月10万円を超えて積み立てるとき
早見表の月15万円の行のように、つみたて投資枠の年120万円を超える分は、成長投資枠で積み立てられます。成長投資枠でも投資信託の積立はできるので、同じ商品を両方の枠で積み立てる形になります。
【独自】引っ越しなどで売ったら、枠は翌年以降に戻る
一人暮らしは、引っ越しの初期費用や更新料など、まとまったお金が急に必要になることがあります。NISAで買ったものはいつでも売れますし、売っても枠がなくなるわけではありません。
金融庁によると、売った商品の「簿価(買ったときの金額)」の分だけ、非課税で持てる枠が復活します。ただし戻るのは翌年以降で、1年に使える金額(つみたて投資枠120万円)は変わりません。
たとえば、月3万円で積み立ててきたうち、買ったときの金額で30万円分を引っ越しのために売ったとします。この30万円分の枠は翌年以降に戻り、上限1,800万円までの残りとしてまた使えます。値上がりして40万円で売れた場合でも、戻るのは買ったときの30万円分です。
売った年は枠が戻らないので、その年の積立は残りの枠の中で続けることになります。月10万円以下の積立なら、年120万円の枠に収まるので影響はほとんどありません。なお、NISAで出た損はほかの口座の利益と相殺できない点は、新NISAは損益通算できないで詳しく説明しています。
【判断基準】積立だけの人はつみたて投資枠、まとめて買う人は成長投資枠も
- 毎月一定額を投資信託で積み立てるだけの人(月10万円以下):つみたて投資枠だけでOK。成長投資枠は使わなくても損はしません
- ボーナスの一部を投資に回したい人:毎月の積立はつみたて投資枠、ボーナス分は成長投資枠でまとめて買う
- 個別株や高配当ETFも買ってみたい人:積立はつみたて投資枠で続け、株・ETFだけ成長投資枠で買う
- 毎月10万円より多く積み立てる人:つみたて投資枠を使い切り、超えた分を成長投資枠で積み立てる
迷ったら「毎月の積立はつみたて投資枠」とだけ決めておけば、あとから成長投資枠を足すのはいつでもできます。
次の一歩
使う枠が決まったら、次はNISA口座をどこで作るかです。楽天とSBIのどちらが向いているかは、普段の買い物で決めるのがわかりやすいです。楽天証券とSBI証券どっち?20代は買い物額で決める新NISA比較
まとめ
- つみたて投資枠は年120万円・積立だけ、成長投資枠は年240万円・まとめ買いや個別株もOK。合計の上限は1,800万円
- 20代一人暮らしで月10万円までの積立なら、つみたて投資枠だけで足りる
- 成長投資枠は「ボーナスのまとめ買い」「個別株・ETF」「月10万円超」の3つの場面で使えば十分
- 売った分の枠は、買ったときの金額で翌年以降に戻る
出典・参考
- 金融庁 NISA特設ウェブサイト「NISAを知る」(2026年11月21日確認)
- 金融庁「つみたて投資枠対象商品」(2026年11月21日確認)
- 楽天証券「NISAの強み」(成長投資枠で国内株式・ETF)(2026年11月18日確認)
※本記事の情報は2026年11月21日時点のものです。制度内容は変更される場合があるため、最新情報は金融庁・各証券会社の公式サイトでご確認ください。投資に関する記述は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資には元本割れのリスクがあります。投資判断はご自身の責任でお願いします。